




在国际贸易中,贸易双方对债务金额的争议时有发生,特别是合作多年的老买家,因交易周期长、笔数多、账目复杂等原因,在双方合作破裂时,买家往往不配合对账,债务金额更是难以厘清。在国际贸易中,与买家及时、准确地进行对账是维护长期合作关系、减少贸易纠纷的重要措施。
一、基本案情
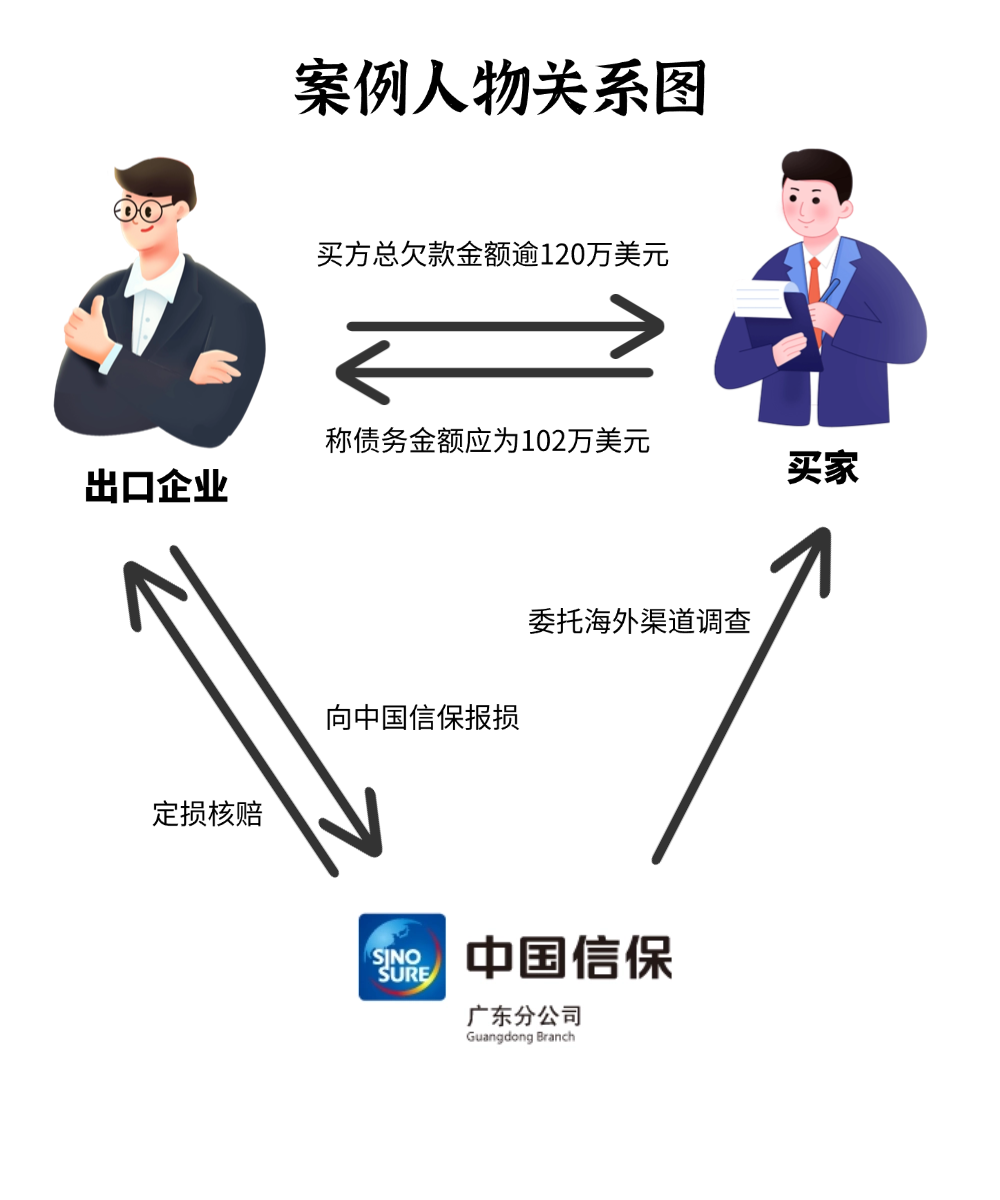 某出口企业向中国信保报损,反馈其长期合作的老买家于一个月前开始产生了超50万美元的拖欠额,再加上未到期的货款,买方总欠款金额逾120万美元。
中国信保广东分公司委托海外渠道调查后了解到,买家承认交易和收货事实,但对债务金额提出异议,称债务金额应为102万美元。根据双方提供的明细单据,二者对于合作初期的8万美元定金是否已冲抵完毕、CreditNote抵扣的具体类目、付款币种对应的汇率折算、个别发票号码无法对应等问题存在争议。
出口企业表示,由于双方账目差异涉及的交易时间跨度长,单据多,短期内难以厘清。为缓解出口企业A的资金紧张压力,中国信保广东分公司针对案件项下保险责任清晰、损失金额已确定的损失部分业务102万美元,先行启动定损核赔程序进行了赔付。
二、案件启示
在国际贸易实践中,常见的对账不清晰主要原因包括:单据与记录不一致、付款币种和交易币种不一致时适用的折算汇率不明确或波动、支付流程复杂、CreditNote抵扣类目不明确、历史遗留问题累积等。体系化的对账管理有助于贸易双方及时确认交易的准确性,同时能及时发现问题,提升差异处理效率,进一步增强双方合作的信任度。对此,对出口企业提出以下建议:
(一)建立统一的对账数据标准
应统一货币单位,约定以稳定货币为基准,避免汇率波动干扰。另外,明确约定汇率锁定时点(如合同签订日、发货日、付款日等),避免双方记账金额的折算差异。同时明确约定银行转账中的中间行费用、汇款手续费的承担方,避免因为隐性费用分歧而导致实收金额低于发票金额。此外,双方对账时采用的编码体系需一致,为每笔交易分配唯一编号,考虑到一份合同通常会分批次发货,建议采用发票号作为对账编号。
(二) 建立定期对账机制
原则为高频次、短周期,建议每月1次,旺季可缩短至两周,避免累积差异。对账应采用滚动对账法,每次对账涵盖前三个月交易,覆盖账期重叠部分。同时,建议明确对账结果处理方式,可在合同中明确处理流程,或建立异议沟通升级机制,设定“财务专员-双方财务主管-高层会议”的阶梯式沟通机制,及时高效解决对账问题。
(三)多维度核对内容
对账单中基本的财务数据需全面核对,不能仅采用简单月度总额对账的方式,应列明发票号、发票金额、已付/未付余额、滞纳金、折扣等。另外,增加物流关联信息,如出运日期等。还需特别关注合同条款中的相关附加条款的执行情况,包括质保金、返利政策、索赔记录等特殊条款的执行情况,相关的金额需及时进行核对确认。此外,CreditNote覆盖的交易范围、抵扣事项需明确,例如CreditNote是否可抵扣模具费、产品设计费等,是否可抵扣签发日前的交易或仅限抵扣未来交易等。
(四) 应用自动化工具留存好交易及对账记录
老买家的合作常常延续数年,为防止人员更迭导致单据遗失、邮件丢失等问题,应建立电子化档案管理,如使用云存储或ERP系统归档交易及对账记录。还应采用支持跨币种转换、异常自动标记等功能的对账软件。
来源:中国信保广东分公司
延伸阅读:
案例分析 | 国外买家要求速寄样品,但未付样品费,该怎么办?
案例分析 | 非洲买家 10% 定金设局:中国卖家退运转售两难
案例分析 | 买方凭“品质瑕疵” 冻结信用证,法院撤销“止付令”
案例分析 | 开证行由买方单方面指定,中国出口商陷款货两空困境
案例分析 | 欧盟海关是不是必须有欧盟碳边境调节机制(CBAM)数据才放行?