




来源:大成律师事务所
导语
低碳电力、冷凉气候和区域供热网络,为芬兰数据中心投资提供了有利条件。随着电力税制调整及并网要求更新,中国企业需要结合具体项目,核查土地、设备、能源和收入安排,确定投资路径与融资结构。
芬兰数据中心项目通常涉及设施建设、电力采购和余热利用等多项安排。对投资人和融资机构而言,能源及气候优势能否形成项目收益,取决于资源取得、工程实施和商业合同之间的衔接。
本文以中国企业投资芬兰数据中心、智算中心及配套能源设施为范围,讨论主要参与模式、吸引因素、风险及交易安排。
一、中国企业参与芬兰算力项目的主要模式
(一)绿地开发
投资者设立芬兰项目公司,取得土地所有权或长期租赁权,组织规划、建设、接电及运营。该模式便于按服务需求设计设施,但需协调许可、电网建设、设备交付与客户上线时间。
(二)本地合资
与当地能源企业、工业地产商或开发商共同投资,结合资金、技术和本地资源开发项目。合作方提供的土地、供电及供热条件,应核实其权利基础、落实程度和履行期限,并在合资协议中明确责任。
(三)存量并购
收购运营中的设施或已经完成部分开发工作的项目公司。股权收购应检查控制权变更、历史合规和既有担保;资产收购则需分别处理土地、合同及许可承接。拟扩容项目还需核对原有并网容量和许可范围。
(四)算力与能源协同投资
分别投资数据中心和风电、储能等设施,通过购电及其他合同衔接。发电出力与数据中心持续用电需求并不天然一致,需要另行安排补充采购、平衡服务及备用供电。
工程承包、设备供应和运维服务也是参与方式,但其收入及责任与持有、运营数据中心资产不同,不宜采用同一套投资测算。
二、芬兰吸引算力投资的主要因素
(一)低碳电力基础
芬兰输电系统运营商Fingrid披露,2025年芬兰用电的平均实时排放因子为26克二氧化碳/千瓦时。这为低碳运营提供基础,但项目向服务采购方作出的绿色电力承诺,仍需通过采购和证明文件落实。年度电量匹配与逐时匹配,应分别测算。
(二)冷凉气候条件
当地气候有利于利用室外冷源,实际能效仍取决于设备负荷、冷却设计和全年运行工况。高密度智算项目还需评估液冷、防冻及备用冷却系统,不能直接将气候优势转化为固定PUE保证。
(三)区域供热合作
供热网络为数据中心余热利用提供了商业接口。Fortum于2026年5月披露,其位于Espoo和Kirkkonummi的两处大型热泵设施已经启动运营,相关投资约2.25亿欧元。当时主要利用环境空气热源及电锅炉供热,Microsoft数据中心余热将逐步接入。
该项目显示,余热利用需要热泵、储热及其他配套设施。投资、运行费用和热量采购安排,将共同决定数据中心能够取得的净收益。
三、影响投资和融资的主要风险
电力税制变化影响运营成本。芬兰税务局《电力税》页面“I、II类税级”部分明确,数据中心用电自2026年7月1日起转入I类税级。其自2026年4月1日起适用的税率表列示:
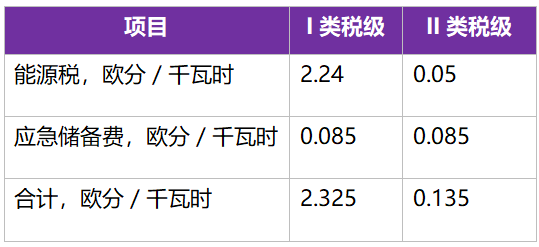
对原适用II类税级的数据中心,两类合计税费相差2.19欧分/千瓦时。假设年用电量为1亿千瓦时,其他条件不变,对应全年税费差额为219万欧元,未计增值税。
该差额属于税费变化。项目完整用电成本还应包括购电、输配电及相关服务费用,不能以能源税税率的变化倍数概括全部成本增幅。
企业收购审查与土地许可需要分别核查。芬兰《外资收购审查法》(172/2012)Section 4规定国防、安全领域相关收购的事前确认;Section 5规定其他受审查收购的通知及审查机制。数据中心交易应结合具体业务、服务对象及投资者影响力判断适用范围。
政府于2026年6月公布的改革草案,拟将部分新增业务投资纳入审查。拟议扩围要求尚未生效,应与现行制度区分。
《特定不动产收购许可法》(470/2019)第1、2条,则对非欧盟、非欧洲经济区买方,以及符合相关境外持股或影响力条件的企业设置许可要求。在芬兰设立项目公司,不当然排除国防部土地收购许可要求。
并网容量附有履行与技术条件。Fingrid的有条件并网协议,为符合条件的大型用电项目提前确认容量提供路径,同时设置项目推进条件和检查节点。具体义务及未完成后果,应依据项目协议核查。
2026年6月12日发布的《大型用电设施技术要求》第1、2节,针对直接接入Fingrid主网、额定用电容量至少30兆瓦的新设施及相关改扩建设置要求;该文件不适用于接入配电网的用电设施。KJV2026整体文件仍处于草案程序,不能将其全部要求视为已经生效。
设备供应与数据处理存在独立合规要求。BIS于2026年5月31日发布的指引明确,部分先进计算物项面向总部或最终母公司总部位于中国(包括香港)或澳门的企业时,即使接收企业位于第三国,仍存在许可要求。其中“.a”类物项涉及EAR §742.6(a)(6)(iii)(A),相关“.b”类涉及§744.23(a)(3),并需核查许可例外。
涉及个人数据向中国境内独立主体提供或开放访问的,还需核查GDPR第五章的跨境传输要求,并根据具体情况评估Article 46规定的适当保障措施。服务器位于芬兰,不能替代对远程访问主体、权限和数据流向的审查。
客户收入与余热收入均需落实合同条件。服务采购方,是购买机房托管、云计算或算力服务的企业或机构。其信用、容量承诺、验收及退出条件,直接影响项目现金流。余热收入则取决于接收设施、季节性需求、价格和停收安排,不能仅按设计可回收热量计入收益。
四、如何通过交易安排缓释风险
(一)将项目条件对应到资金投入
结合项目阶段,把土地权利、必要许可、并网容量、设备交付及主要收入合同,纳入投资交割或贷款提款条件。对待完成事项,明确责任主体、期限及延期、调整或退出机制。
(二)分别落实购电与余热利用责任
购电合同应处理电量曲线、平衡费用、负电价、税费变化和投运延期。固定价格购电协议并不覆盖全部用电成本,负电价期间的付款义务也取决于合同约定。
余热合同应明确热泵及管网投资、计量边界、接收条件、采购价格和停收责任。尚未落实的售热收入,应与已有合同支持的收入分别测算。
(三)衔接工程交付、客户付款与融资
工程完工、接电、性能测试、客户验收和开始计费,应设置相互对应的条件。项目公司对客户承担的责任,还需与其能够向承包商、供应商追偿的范围核对。
最低付款承诺、电费调整和提前终止补偿,应根据交易条件协商确定贷款人则需结合建设及收入风险,审查完工支持、担保执行和介入安排,避免收入中断后持续购电及偿债义务缺少资金支持。
芬兰数据中心项目的投资与融资,应以实际取得的土地和并网权利、可履行的供能安排及可执行的收入合同为基础,确定投入规模与责任分配。
作者:江荣卿,大成北京高级合伙人;专业领域:跨境投资与贸易、房建与能源、金融;邮箱:rongqing.jiang@dentons.cn
特别声明:大成律师事务所严格遵守对客户的信息保护义务,本篇所涉客户项目内容均取自公开信息或取得客户同意。全文内容、观点仅供参考,不代表大成律师事务所任何立场,亦不应当被视为出具任何形式的法律意见或建议。
延伸阅读: