




第三部分:实操指南——中国企业出海新加坡实操指南
一、赛道研判:中国企业最具潜力的进入领域
基于新加坡产业格局和中新合作基础,以下领域为中国企业出海新加坡最具潜力的赛道:
(一)数字经济与AI应用
新加坡AI私人融资达13.1亿美元,为东南亚之最。中国科技企业在AI应用、云计算、电子商务解决方案方面具有成本和技术双重优势。EDB 2025年TBE承诺中科技企业是最大总部投资来源,中国企业在数字支付、跨境电商物流等领域已具备成熟经验,可借助新加坡平台辐射东南亚市场。
(二)绿色金融与碳服务
新加坡聚集了160多家碳服务企业,但区域碳市场仍处发展初期。中国企业在新能源技术、碳核算、绿色基础设施方面经验丰富,可通过新加坡平台参与东南亚绿色转型项目。MAS与中国人民银行建立的中新绿色金融工作组为企业提供了政策对接渠道。
(三)半导体供应链
新加坡半导体产值占全球约10%,美光、格罗方德等巨头持续扩大投资。中国半导体设备和材料企业可借助新加坡的产业生态和税收激励政策,布局先进封装、功率半导体(氮化镓、碳化硅)等细分领域。
(四)财富管理与家族办公室
新加坡超过2,000家单家族办公室和1,406个VCC为财富管理机构提供了广阔市场。中国金融机构可利用13O/13U税收激励计划,在新加坡设立财富管理平台,服务中国高净值客户出海需求。
(五)跨境物流与供应链管理
陆海新通道已通达127个国家的581个港口,中国企业可借助中新(重庆)互联互通项目的制度框架,在新加坡设立区域物流总部,优化亚太供应链布局。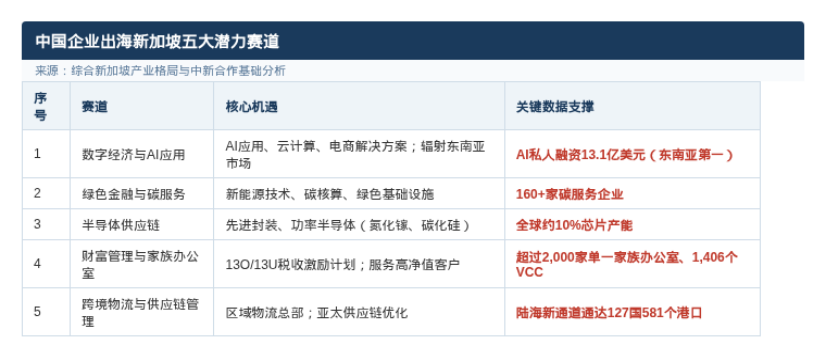
二、落地路径:公司注册与运营架构
(一)公司注册流程
新加坡公司注册通过会计与企业管制局(ACRA)的BizFile+平台在线完成,通常1-3个工作日即可办结。私人有限公司(Pte Ltd)是中资企业首选形式,允许100%外资持股,最低注册资本仅1新元(实务中建议实缴1万新元以上以提升银行开户信誉)。注册费用约300新元。关键要求包括:至少1名本地董事(新加坡公民、永久居民或持有就业准证的居民)、成立后6个月内委任本地持牌公司秘书、注册地址须为新加坡境内实际商业地址(不可使用邮政信箱)。[1]
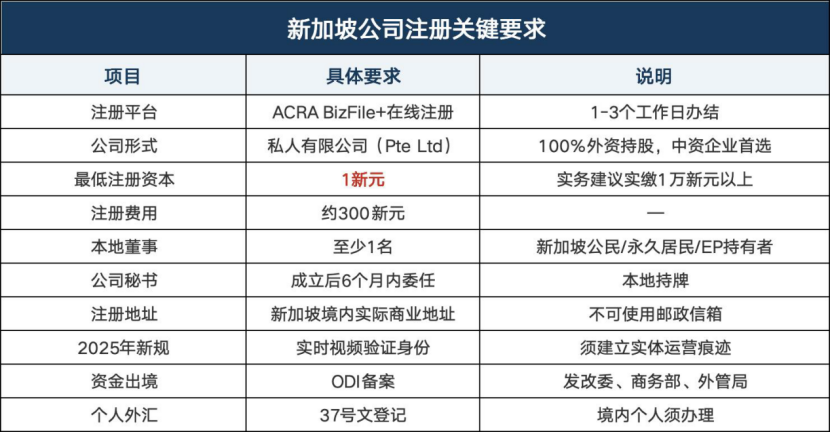
自2025年起,新加坡公司注册合规要求趋严:注册时需通过实时视频验证董事和股东身份;企业须建立实体运营痕迹(本地地址、银行账户、持牌秘书、实际业务活动)。中国大陆资金出境须完成发改委、商务部、外管局ODI备案,境内个人须办理37号文外汇登记。[2]
(二)人才引进
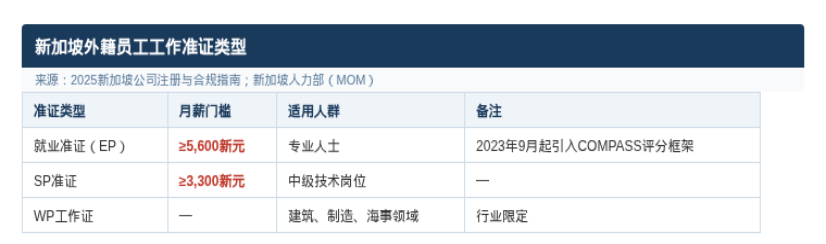
外籍员工工作准证主要类型包括:就业准证(EP),适用于月薪不低于5600新元的专业人士;SP准证,针对中级技术岗位,月薪不低于3300新元;WP工作证,限于建筑、制造、海事等领域。自2023年9月起,EP申请适用"互补专才评估框架"(COMPASS),从薪资、学历、企业多样性等维度评分,低于门槛者无法获批。建议企业提前使用MOM官网模拟打分工具预判成功率。[2]
 (三)园区选择
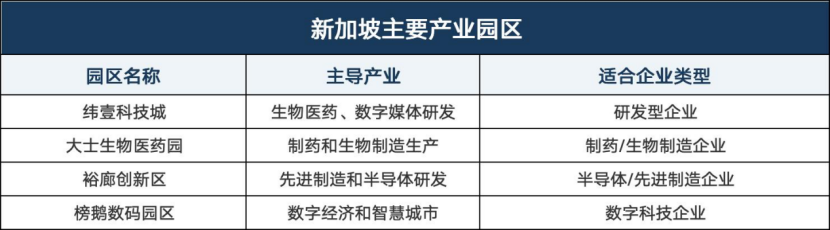
新加坡主要产业园区包括:纬壹科技城——生物医药、数字媒体研发聚集地;大士生物医药园——制药和生物制造生产基地;裕廊创新区——先进制造和半导体研发;榜鹅数码园区——数字经济和智慧城市试验田。企业可根据产业属性选择对应园区,享受产业集群效应和配套基础设施。
 三、税务优势:低税率与广泛协定网络的叠加效应
新加坡税制的核心竞争力体现在"低税率、属地征收、广泛协定、多层优惠"四个维度:
(一)企业所得税
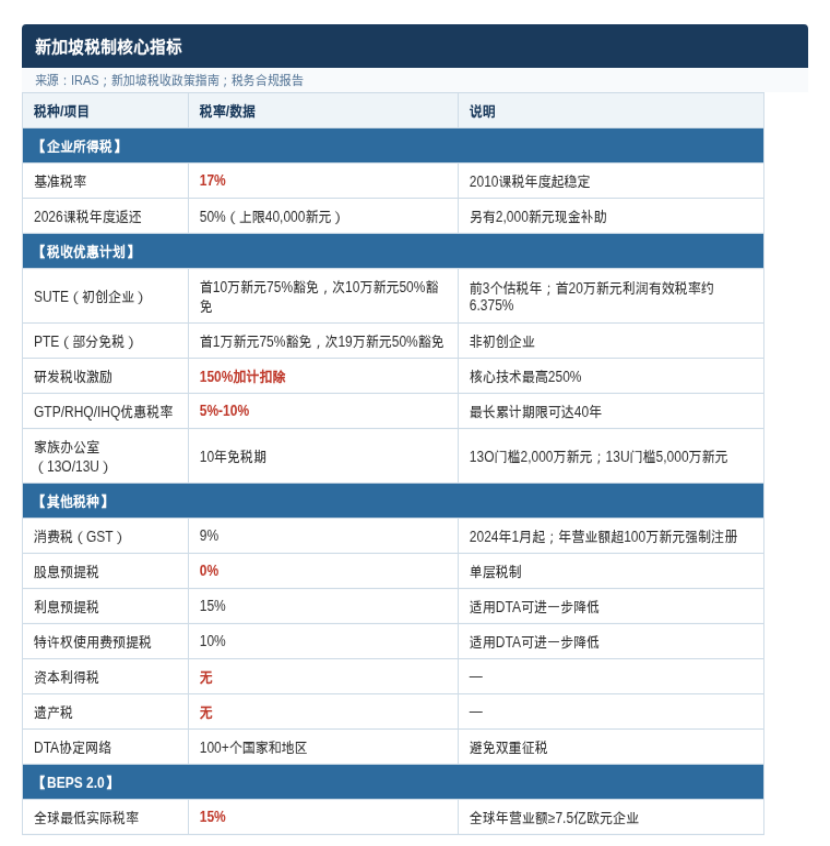
基准税率17%,自2010课税年度保持稳定。该税率适用于本地和外国公司。2026课税年度提供50%企业所得税返还(上限40,000新元),雇佣至少一名本地员工的活跃公司还可获得2000新元现金补助。[3]
(二)税收优惠计划
- 初创企业税收豁免(SUTE): 前3个估税年,首10万新元应纳税所得额享受75%豁免,接下来10万新元享受50%豁免。初创企业首20万新元利润的有效税率约6.375%。
- 部分免税计划(PTE): 非初创企业首1万新元享受75%豁免,接下来19万新元享受50%豁免。
- 研发税收激励: 符合条件的研发支出可享受150%加计扣除,核心技术研发额外支出最高可享250%加计扣除。此外,2024-2028课税年度,企业创新计划(EIS)下首40万新元新加坡境内合格研发支出可享最高400%加计扣除。
- 行业优惠税率: 全球贸易商计划(GTP)可享受5%-10%的优惠企业所得税税率,期限通常为3或5年(可延长);区域总部/国际总部计划(RHQ/IHQ)已并入发展扩张激励(DEI),最长累计期限可达40年。家族办公室(13O/13U计划):13O最低管理资产2,000万新元,13U最低5,000万新元,满足条件可持续享受免税优惠。
- 税收协定网络: 新加坡已与全球超过100个国家和地区签订避免双重征税协定(DTA),税收居民企业可就其在缔约国缴纳的税款申请税收抵免。预提税方面,股息0%(单层税制)、利息15%、特许权使用费10%,适用税收协定时可进一步降低。
- 其他税种: 消费税(GST)税率9%(2024年1月起),年应税营业额超100万新元须强制注册;出口货物和国际服务适用零税率。新加坡不征收资本利得税、股息税和遗产税。[4]
- BEPS 2.0影响: 自2025年起,对母公司设在新加坡、全球年营业额在7.5亿欧元以上的大型跨国企业实施15%的全球最低实际税率。大型企业须提前规划全球业务布局和税务架构,确保符合政策要求。[5]
 四、风险防范:合规、成本与地缘政治
(一)合规风险
新加坡对公司治理要求严格。2017年修法后新增"受益所有权透明度"要求,所有公司须保存受益所有权登记册(持股25%以上或实际控制人信息),ACRA可随时调取核查,隐瞒者最高罚款10万新元。跨境关联交易须遵守转让定价规则,需准备同期资料证明交易公允。空壳式、无实质活动的纸面控股安排难以取得税务居民身份,也无法享受税收协定优惠。[5]
(二)人力成本风险
新加坡是亚洲人力成本最高的市场之一。EP最低月薪5600新元,COMPASS框架进一步提高了外籍人才准入门槛。2024年总就业人数增加4.45万人,新增岗位集中于金融保险、信息通信、专业服务等高技能领域。企业须在人才引进和成本控制之间取得平衡,充分利用政府技能培训补贴(如TeSA计划每年培训4000名相关人才)。
(三)地缘政治风险
新加坡奉行中立外交政策,在大国博弈中坚持不选边站队。2026年4月,新加坡外长在CNBC研讨会上公开表示"既不靠拢美国,也不偏向中国"。然而,中美科技脱钩对在新加坡运营的中资企业构成潜在影响。2025年新加坡海关与贸工部发布了针对先进半导体与AI技术的出口管制联合咨询,要求企业建立内部管控机制。中资企业须密切关注美国出口管制清单变化,确保合规运营。[6]
(四)竞争环境风险
新加坡市场高度国际化,竞争激烈。EDB数据显示,2025年美国FAI份额虽降至17.3%,但欧洲企业投资仍占重要比例。中国企业在新加坡面临的竞争对手包括欧美日跨国企业和本地成熟企业,须凭借差异化技术和服务模式建立竞争优势。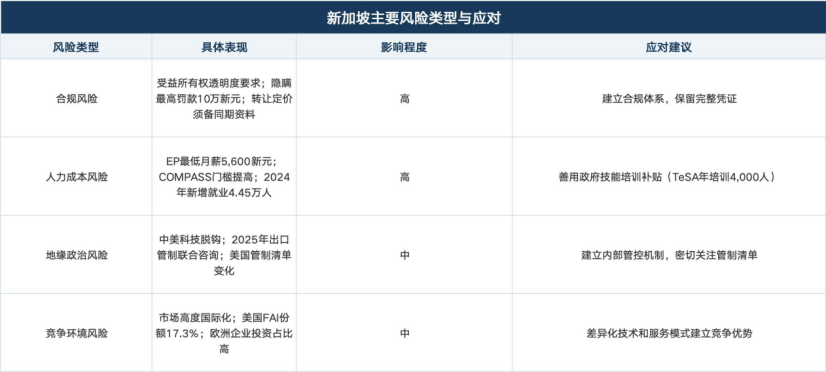
五、合作资源与平台
(一)政府间合作机制
- 中新双边合作联委会(JCBC): 中新最高级别双边合作机制,2025年12月在重庆召开第21次会议,由新加坡副总理颜金勇和中国国务院副总理丁薛祥共同主持。
- 中新(重庆)战略性互联互通示范项目: 聚焦金融、航空、物流、信息四大领域,2025年签署23个新合作项目,总金额约2.4亿美元。未来重点推动数字陆海新通道建设、渝新跨境电商数字金融服务平台常态化运行。
- 中新深圳智慧城市合作机制: 2019年10月建立,推动数字贸易、跨境数据流动等领域合作。
(二)商会与贸促机构
- 中资企业(新加坡)协会: 服务在新华资企业,发布年度《新加坡中资企业发展报告》。
- 新加坡中国商会: 促进中新经贸交流的民间商会组织。
- 新加坡企业发展局: 为企业在新加坡设立和扩展业务提供支持。
- 新加坡经济发展局(EDB): 负责投资促进和产业发展,为企业提供投资激励政策咨询。
- 新加坡中华总商会: 本地华商网络核心平台。
- 金融服务平台: 三家中资银行(中国银行、工商银行、建设银行)在新加坡持有特许全面牌照。星展银行自2025年12月起担任新加坡人民币清算行。中新跨境融资通道已辐射西部10个省区,累计帮助企业跨境融资239.9亿美元。
六、结语与展望
新加坡作为全球贸易、金融和航运的超级枢纽,以其稳定的政治环境、透明的法律体系、高效的政府服务和前瞻性的产业政策,为中国企业"走出去"提供了优质的平台。2025年中新双边贸易额1192.5亿美元、双向投资持续扩大的数据表明,两国经济合作已进入制度化、平台化、产业化三位一体的高质量发展阶段。
面向未来,三大趋势值得关注:一是AI驱动的产业升级——新加坡半导体和数字经济在AI浪潮中迎来超级周期,为中国科技企业提供了进入全球供应链核心环节的窗口;二是绿色转型带来的金融服务机遇——碳税递增和350亿新元绿色债券计划将催生巨大的碳服务和绿色金融市场需求;三是区域一体化深化——RCEP全面实施和CPTPP扩容将使新加坡作为亚太市场入口的战略价值进一步凸显。
对于中国企业而言,新加坡不仅是一个市场,更是一个面向东盟6亿人口、辐射亚太的市场入口和资本运作平台。在中新建交35周年的新起点上,把握数字化、绿色化、国际化三大主线,善用政府间合作项目平台和税收优惠体系,以合规务实的方式深耕新加坡市场,将是中国企业出海全球化进程中的战略选择。
参考来源:
[1] 《新加坡法律制度介绍——商事法律核心制度》,https://www.ctils.com/articles/23326
[2] 《2025新加坡公司注册与合规指南》,https://www.sailglobal.com.cn/government-site/sg/gov-website-sg-zh
[3] 《Corporate Income Tax Rate, Rebates & Tax Exemption Schemes》,https://www.iras.gov.sg/taxes/corporate-income-tax/basics-of-corporate-income-tax/corporate-income-tax-rate-rebates-and-tax-exemption-schemes
[4] 《新加坡税收情况及企业报税合规实操政策指南》,https://www.gtzxsg.com/a/36700.html
[5] 《新加坡税务合规与风险防控研究报告》,https://segg.sh.gov.cn/zxfw/yjbg/gb/yzyzgtgadq/xjp/index/cc1e809544024714b1a0e947b2c639a6.pdf
[6] 《新加坡外长通告全球》,https://m.163.com/dy/article/KRCIGD3G0556BS2X.html
来源:上海贸促
声明:本文由上海市国际贸易促进委员会与上海科橘信息科技有限公司联合发布。
延伸阅读:
国际贸易观察印尼篇:印度尼西亚市场深度报告——万岛之国的战略崛起(一)
国际贸易观察印尼篇:印度尼西亚市场深度报告——万岛之国的战略崛起(二)
国际贸易观察印尼篇:印度尼西亚市场深度报告——万岛之国的战略崛起(三)