




出口企业应在报关出口之日次月起至次年4月30日前,收齐单证并申报办理退(免)税。
财税〔2012〕39号 · 国家税务总局公告2012年第24号
导语:很多跨境电商卖家卡在"能退"和"退到手"之间——明明业务符合退税资格,却因为流程不熟悉、单证没收齐、节点没踩准,迟迟拿不到退税款。本文按实务顺序,把从报关单到退税款到账的全流程拆开讲清楚。
一、先确认:你有没有退税资格
不是所有出口都能退税。
- 一般纳税人(生产企业或外贸企业)出口货物,适用增值税退(免)税政策;
- 小规模纳税人或综试区内零售出口,则走"无票免税"或企业所得税核定征收路径。
实操要点:申报前先确认自己的纳税人身份与出口模式,因为身份不同,单证要求完全不同——选错路径,后面准备的材料全得重来。
二、退税申报五步走
退税申报五步流程
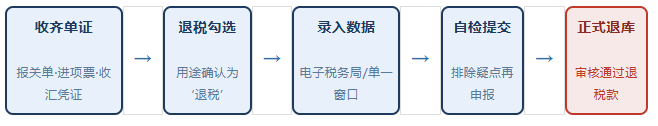
1、收齐单证:出口报关单、增值税专用发票(进项)、收汇凭证,三者信息要能闭合。
2、发票退税勾选:在增值税发票综合服务平台,把进项发票用途确认为"退税"而非"抵扣"。
3、录入申报数据:通过电子税务局或国际贸易"单一窗口",分别录入出口明细与进货明细。
4、生成数据自检:系统自动比对,排除"报关单无电子信息""发票未勾选"等疑点后再提交。
5、正式申报退库:提交后由税务机关审核,核准后退税款由国库直接退付到企业账户。
关键提醒(单列强调):
- 进项发票必须勾选"退税"用途,误勾"抵扣"将无法用于退税申报,需作废重来;
- 报关单、发票、收汇三方数据务必一致,任一对不上都会触发核查、拖慢进度。
三、四张核心单证,缺一不可
退税本质上是一场"单证闭合"的游戏。实务中最常被问到的是:到底要备哪些?这四张最关键:
1、出口货物报关单:证明货物真实离境,是退税的"入口凭证";
2、增值税专用发票:外贸企业凭进项票计算退税额,是"金额依据";
3、收汇凭证:证明货款已收回,且能与报关金额对得上;
4、备案单证:合同、物流单、装箱单等,留存备查,证明交易真实。
实务口诀:报关单证明"货出了",发票证明"税可退",收汇证明"钱回来了"。三者闭合,退税才稳。
四、时间节点,错过就要视同内销
退税申报关键时间节点
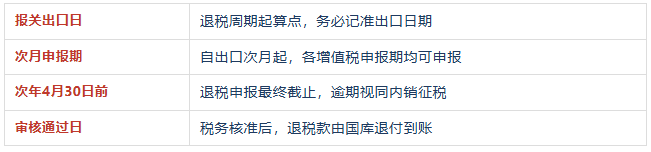 退税不是"想什么时候报都行"。起算点是报关出口之日,企业应在次月起至次年 4 月 30 日前的各增值税申报期内完成申报;一旦逾期,相关出口货物将被视同内销,补缴增值税。
合规红线(单列强调):
- 逾期申报(超过次年 4 月 30 日)→ 出口货物视同内销征税,退税资格直接丧失;
- 单证缺失、长期无法收汇 → 退税被否甚至转核查,还影响企业信用评级。
五、常见误区,别在这些地方栽跟头
退税申报:合规做法 vs 常见误区
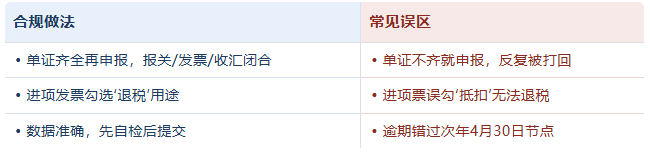
误区一:单证不齐就先申报
误区二:把退税当"额外补贴"
误区三:只盯退税率,不盯单证
退税率再高,单证断裂一样退不下来。
结语
出口退税申报,本质是把"真实业务"用规范单证翻译成税务语言。流程并不复杂:确认资格 → 收齐单证 → 正确勾选 → 录入自检 → 正式申报,再把时间节点和单证闭合守住。把这套动作做成标准动作,退税款才能稳稳落袋,而不是卡在某一环反复折腾。
来源:出口退税会计