




跨境电商综合试验区已覆盖全国主要外贸城市;区内零售出口享“无票免税”,企业所得税按应税所得率统一 4% 核定征收。
依据:财税〔2018〕103号、国家税务总局公告2019年第36号
导语:做跨境电商出口退税,规则并不是一成不变的。这几年,从监管代码到发票形态,从申报方式到风控逻辑,都在悄悄改变。本文梳理五个正在发生的变化,帮你在政策换挡期不掉队、不踩坑。
一、海外仓(9810)从"能不能退"到"怎么合规退"
早年卖家最纠结的是:货先整批发到海外仓,退税到底行不行?如今 9810 监管代码早已明确,海外仓出口在"整批出口"环节即可申报退税,不必等海外卖出。
变化的关键在于口径细化:各地税务机关陆续明确海外仓退税的凭证要求——整批出口报关单、海外仓订仓单/入库单、收汇水单要能闭合证明"货真到了仓、真卖了出去"。
合规红线(单列强调):
- 用 9610 直邮通道谎报海外仓业务、套取退税 → 报关形态与物流不符,涉嫌申报不实;
- 海外仓凭证缺失、无法证明货物已入仓 → 退税被否,且易被认定为虚假出口。
二、数电票来了,单证从"纸质"走向"电子"
全面数字化电子发票(数电票)在出口退税领域加速推广。过去要装订一摞增值税发票、报关单、物流单;现在电子发票 + 海关电子数据传输,退税申报材料大幅瘦身。
这不是"少交材料",而是"换了一种存法":发票、合同、物流单、收汇凭证仍需完整留存,只是从纸质归档转为电子化备案。企业要学会用系统留痕,而不是随手丢进文件夹。
三、"三单一致"核查,从抽查走向常态化
传统一般贸易出口 vs 跨境电商出口 退税差异
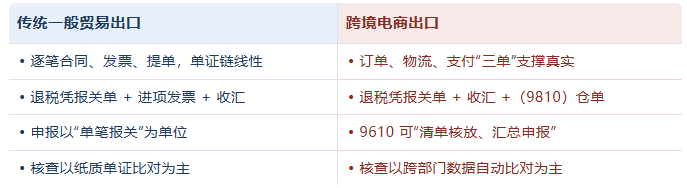
海关、外汇、税务三部门数据打通后,订单、物流、支付"三单"与报关单的比对越来越自动化。
- 传统一般贸易:逐笔合同、发票、提单,单证链相对线性,靠纸质单证比对;
- 跨境电商出口:靠"三单"比对支撑交易真实,订单、物流、支付数据要能和报关金额、收汇金额对得上。
要点(单列强调):三单信息不一致、无法比对,退税审核不通过,需补正或转核查——这是跨境电商退税最常见的卡点。
四、综试区普惠,中小卖家税负更可预期
跨境电商退税政策演进关键节点
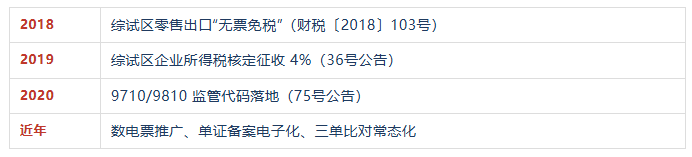
跨境电商综合试验区持续扩容,覆盖全国主要外贸城市。区内企业可享两项普惠政策:零售出口"无票免税"(财税〔2018〕103号),以及企业所得税按应税所得率统一4%核定征收(国家税务总局公告2019年第36号)。
这意味着中小卖家不用再为"缺进项票"发愁到不敢做规模,税负有了可预期的上限,也更敢于合规申报。
五、风控趋严,这几类行为成重点打击对象
随着智慧税务推进,以下行为被重点盯防:
- 虚开增值税发票、买单出口:用别人抬头报关、买票抵扣,链条一查就穿;
- 虚假海外仓、伪报贸易方式:为蹭退税或补贴编造业务;
- 收汇异常、长期不收汇:与报关金额长期对不上,触发核查。
趋势下卖家的五个应对动作
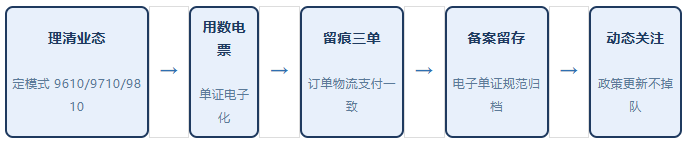
应对逻辑很清晰:理清业态定模式→用数电票做电子化单证→留痕三单保持一致→单证备案规范留存→持续跟踪政策更新。
结语
跨境电商出口退税的变化,主线就一条:从"靠人审"走向"靠数据"。海外仓退税口径在细化、单证在电子化、三单比对在常态化、综试区在普惠、风控在收紧。看清这五个趋势,把模式选对、单证留全、数据对齐,退税才能稳稳落袋。
来源:出口退税会计