




有出口企业觉得,报关时把成交方式从 CIF 改成 FOB,能少算点税。长期这么操作,到底有没有风险?生产型企业和外贸企业,风险点一样吗?本文一次说清。
结论
这件事的风险,不取决于“改没改”,而取决于“改得实不实”。
-
如果只是把报关单“成交方式”一栏从 CIF 改成 FOB,金额仍照 CIF 全价填报——那是申报不实 + 多计退税依据,风险明确,且随经营年限累积。 -
如果按真实 FOB 价(CIF 扣运费、保费)换算后填报,金额真实、退税依据正确,但成交方式与合同、发票不一致,仍属申报不实,只是风险低得多。
规范做法:报关环节如实申报成交方式,退税申报环节再按规定把 CIF 换算成 FOB。
一、政策口径先说清
出口退税的计税依据,看的是真实价格构成,不是报关单填了哪个成交方式。
计税依据与换算关系
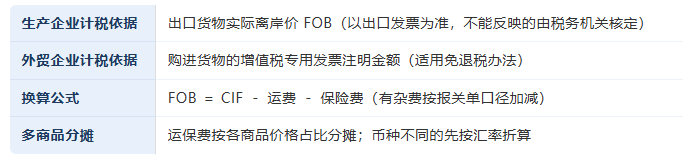 据《财政部 税务总局关于出口业务增值税和消费税政策的公告》(财政部 税务总局公告2026年第11号)第四条:生产企业(进料加工复出口除外)退(免)税计税依据为出口货物实际离岸价 FOB;外贸企业适用免退税办法,计税依据为购进货物的增值税专用发票注明金额。原财税〔2012〕39号、国家税务总局公告2012年第24号等旧文件已于2026年1月1日废止。
二、生产型出口企业:风险最直接
生产型企业实行免抵退税,出口销售额和免抵退税额都挂在 FOB 价上。把 CIF 当 FOB 报,等于把运费、保费、佣金也算进退税基数。
生产型企业算例:正确 vs 错误
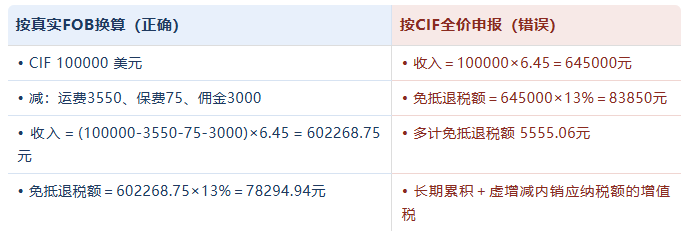
单笔看起来不大,但长期累积,免抵税额虚增还会抵减内销应纳税额,形成少缴增值税;多计的免抵退税额一经比对发现,需按年度逐笔更正、追缴并可能加收滞纳金。支付运费、保费、佣金时若直接计入销售费用而不冲减出口收入,跨月支付加申报期跨度长,极易在申报时漏掉冲减。
三、外贸出口企业:风险点不同
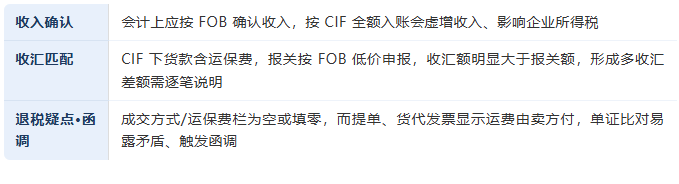
外贸企业适用免退税,退税额取决于进项专票金额和退税率,报关金额高低不直接改变退税额——这是与生产型企业最大的区别。但风险仍在三处:
外贸企业三大风险点
 四、海关与跨部门层面的共性风险
成交方式是报关单法定申报项目,必须与合同、商业发票、提单的实际价格条款一致。把 CIF 申报为 FOB,属申报不实。
把 CIF 申报为 FOB,属于申报不实。按《海关行政处罚实施条例》第十五条,视其影响海关统计、监管秩序还是外汇与出口退税管理,分别适用警告、罚款等;影响外汇、出口退税管理的,可处申报价格一定比例罚款并没收违法所得。— 海关行政处罚实施条例第十五条
报关单、出口发票、收汇、退税申报四组数据在“单一窗口”和税务系统之间打通,长期系统性偏差比单笔差错更容易被识别。
五、合规建议
合规建议六要点
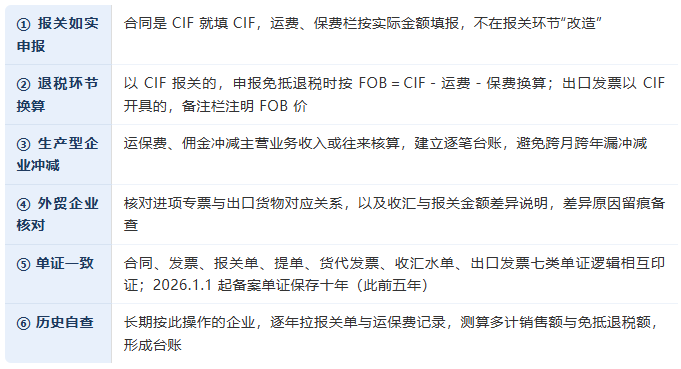 核心一句话:报关按真实成交方式申报,退税环节再做换算,单证前后一致、逐笔留痕。
来源:出口退税会计
免责声明:以上为政策与流程层面的说明,仅供参考,不构成正式法律或税务意见。如需就具体风险研判或争议处置进一步寻求专业帮助,可联系专业顾问。