




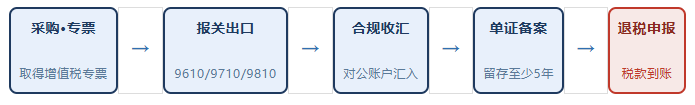
跨境电商出口退税 · 全流程示意
导语:很多跨境卖家算得清广告 ROI,却算不清自己到底能退多少税。退税不是"申报了就有",而是一条从报关、收汇到单证备案的完整证据链。尤其在 9710、9810 等跨境电商专用监管代码下,流程与一般贸易差异明显。本文拆解四个关键环节,帮你看清退税到底卡在哪。
一、先搞清:你退的到底是哪一笔钱
出口退税退的是采购环节的增值税进项税额,不是对销售环节征税后再返还。换句话说,你能退多少,取决于:
- 供应商开具的增值税专用发票金额与税率;
- 该商品对应的出口退税率(不同 HS 编码差异极大,从 0 到 13% 不等);
- 货物是否真实出口并收汇。
常见误区是把"免税"当"退税":小规模纳税人走免税,拿不到进项退还;只有一般纳税人、取得专票、完成出口收汇,才进入退税流程。
二、9710 / 9810 是什么,为什么影响退税
跨境电商涉及多个海关监管方式,直接决定单证链条怎么搭:
- 9610:零售直邮小包,清单核放、汇总申报;
- 9710:跨境电商 B2B 直接出口,订单、物流、支付"三单"比对;
- 9810:跨境电商出口海外仓,货物先入仓、后销售。
对退税而言,9810 最特殊:货物离境时未必已销售,税务口径上需待实际销售后再申报退税,这就要求企业把海外仓的进销存台账做得清清楚楚,否则容易因"货卖了没凭证"而卡在审核环节。
三、退税落袋的四道关口
(一)品名一致
报关单、发票、合同三者的商品名称、规格、数量要能对应,品名"对不上"是退不下税的头号原因。
(二)收汇合规
外汇必须通过正规渠道汇入并对齐对应订单,个人账户收款在退税审核中基本不被认可。
(三)单证备案
采购合同、物流单据、仓储记录至少保存 5 年,抽查时拿不出就面临补税。
(四)申报时效
退(免)税申报有期限,逾期视为放弃,别等年底才集中补单。
四、三个最容易踩的坑
(一)供应商不配合开专票
为压低成本找"不开票"货源,看似省了税点,实则永远拿不到退税,还埋下稽查风险。
(二)海外仓数据断层
9810 模式只管发货不管卖,销售凭证缺失,退税申报时举证困难。
(三)HS 编码归错类
编码决定退税率,低报或错归可能从 13% 变 0%,甚至触发违规认定。
结语
跨境电商退税不是财务一个人的事,而是采购、运营、物流、财务共同撑起的证据链。把"报关—收汇—备案"三件事做规范,退税才会从"听起来很美"变成账上实打实的现金流。
来源:出口退税会计