




第二部分:中国对外投资与贸易趋势
2026年3月,全国两会批准的2026年《政府工作报告》和“十五五”规划纲要对中国企业出海的战略引导更趋精准,政策推动的主动性显著提升。具体而言,政策部署呈现体系化赋能、数智与绿色双轮驱动、合规与风险防控并重的特征,出海战略从规模扩张转向制度型开放和全链条协同,从单纯的“鼓励出海”升级为“有组织、防风险、强服务”的系统性支持。
6月,国务院发布中国对外投资领域第一部行政法规——《国务院关于对外投资的规定》,其目的是为了推进高水平对外开放,促进对外投资高质量发展,有效实施对外投资管理,保护投资者及其对外投资合法权益,维护国家主权、安全、发展利益——标志着中国对外投资监管迈入法治化、系统化新阶段。大湾区作为中国对外开放的前沿,区内企业的跨境布局与全球化发展和中国对外经贸的整体趋势高度相关。中国对外投资的规模扩张、结构升级与政策演进,不仅反映了中企出海模式的变化,也为理解大湾区企业出海的差异化路径、生态优势与战略方向提供了重要参考。
一、对外直接投资
过去十年,中国内地对外直接投资(Outward Direct Investment, ODI)流量呈现“规范整顿—阶段反弹—平台期稳步修复”的周期特征。2016年高点后,受中国遏制非理性境外投资政策及地缘摩擦影响,ODI回归理性;2020年以后,受益于中国制造业产业链供应链外溢及“一带一路” 走深走实,ODI流量出现两位数反弹;2022年虽受全球宏观紧缩与地缘政治扰动出现短暂回调,但过去三年重回稳健增长轨道,正驱动中国ODI步入新一轮稳健扩张周期。当前,中国内地ODI已由前期的资本扩张,逐步转变为“产业战略布局”——以新能源、智能制造为代表的“高水平产能出海”,体现出企业主动应对全球贸易壁垒、谋求全球化产业链重构的内生动力。对大湾区企业而言,广东省的制造和科技基础,与中国香港的跨境融资和专业服务能力相结合,更能支撑此类更复杂的全球化布局。
图表1:中国内地ODI趋势[1]
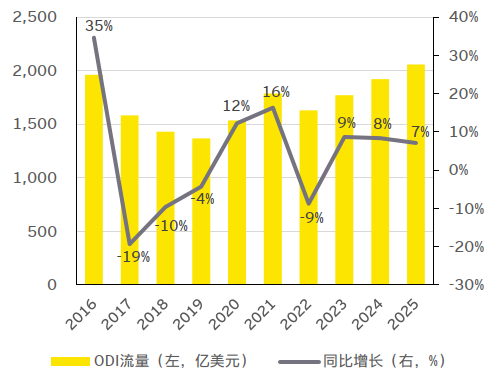 2024年以来,受全球地缘政治风险攀升及中美经贸摩擦加剧影响,中国企业出海提速:通过绿地投资及多区域布局为核心路径,降低供应链风险。此轮绿地投资高度集中在科技、新能源及储能电池等领域。近两年,中国企业在西班牙、东盟、巴西等地积极布局数据中心、先进半导体制造基地及新能源等项目,反映出中企在全球产业链重构下,依托技术创新与布局优化增强全球竞争力的战略意图。
从投资目的地来看,近五年中企对发展中国家的投资规模稳步提升;与此同时,中国香港继续扮演中国内地资本双向流动“中转站”的关键角色。据统计,中国内地约三分之二的对内和对外直接投资通过中国香港进行[2],香港作为跨境资金流动与资本配置关键枢纽的作用依然稳固。
二、海外并购[3]
过去十年,中企海外并购由高点回落并进入审慎调整阶段。2016年见顶后,受中国遏制非理性境外投资的政策及欧美收紧投资审查影响,海外并购明显降温。近年来,欧美国家对敏感领域跨境并购的安全审查持续收紧,导致海外并购金额持续低位调整。这一走势反映出中国企业出海逻辑的根本性转变——正从早期通过并购快速获取海外技术、品牌和渠道,转向在自身国际竞争力提升的基础上,通过绿地投资、合资合作和本地化运营实现长期的全球化布局。
图表2:中企海外并购趋势[4]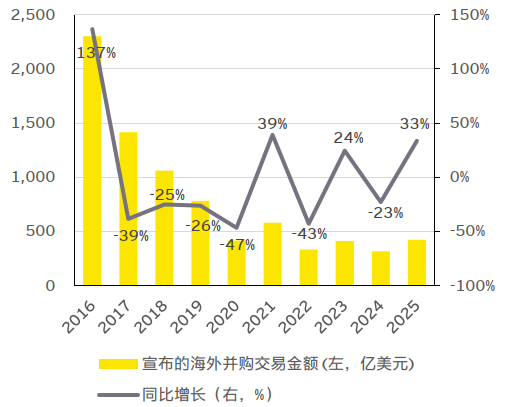
从行业分布来看,近几年中国企业海外并购主要集中在矿业、科技、先进制造及消费品四大领域。
- 矿业并购高度集中于黄金、铜与镍等贵金属及关键基础金属的上游核心资源;
- 科技领域的并购主要聚焦于软件开发与数据IT服务,以及半导体与核心电子元器件制造,呈现出“软硬”双核驱动特征;
- 先进制造领域的标的广泛覆盖汽车出行产业链、高端工业设备与基础材料(化工、建材)制造等,凸显出产业资本正通过整合上下游供应链,加速全球布局以筑牢产业壁垒;
- 消费领域则呈现大型交易增多趋势,资金集中投向核心零售渠道、综合电商平台以及知名消费品牌。
从地域分布来看,随着地缘博弈加剧及欧美监管审查日趋严格,叠加亚洲(尤其是东盟)经济增长强劲且投资政策友好,中企海外并购目的地逐渐呈多元化趋势,尤其2019年以后,亚洲跃升为中企第一大海外并购目的地,欧美份额则逐步减小。
三、对外承包工程[5]
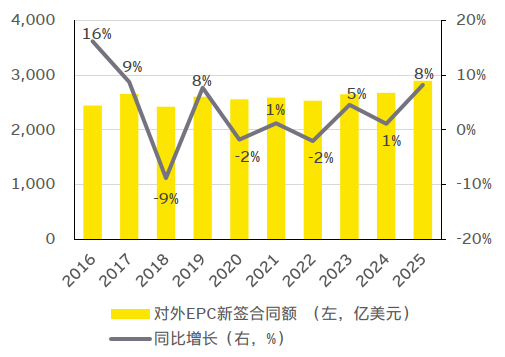
过去十年,中国内地对外承包工程(Engineering, Procurement and Construction,EPC)新签合同额从2016年的2,440亿美元,增长到2025年的2,892亿美元,行业规模实现温和扩张。2013年“一带一路”倡议提出后,在初期政策红利与配套融资的强力推动下,中企基建出海迎来爆发式增长,随后连续四年录得两位数增长,2016年录得16%的增速高点。随着地缘政治博弈加剧与逆全球化抬头,叠加部分东道国主权债务压力显现,导致海外大型基建项目落地放缓;此外,2020年的全球供应链和人员流动受阻,及大宗商品价格波动,对外EPC的招投标与履约受到了实质性冲击。2023年起,行业步入稳健复苏通道,至2025年,对外EPC新签合同额创下近十年新高,增速回升至8%。
这一强劲反弹主要受双重因素驱动:
- 业务模式的升级。中资企业逐渐摆脱单一的EPC模式,向利润率更高、抗风险更强的“投建营一体化”转型;
- 市场与领域的结构性优化。近年来,全球能源转型持续带动电网、储能、低排放燃料、核能和可再生能源等基础设施投资需求升温,为中企在新能源、绿色环保和数字基建等领域拓展海外EPC业务提供了新的增长空间。
图表3:中国内地对外EPC新签合同额趋势[6]
四、货物出口[7]
过去十年,中国内地货物出口总额总体保持增长韧性,出口规模从约2.1万亿美元大幅扩张至近4万亿美元。尽管期间经历了增速的显著波动——在全球供应链受阻的背景下,中国凭借全产业链优势填补全球供需缺口,创下28%的增速峰值;而在2023年受全球高通胀、海外去库存及地缘政治影响出现5%的负增长——但2024至2025年迅速企稳并恢复至5%-6%的常态化增长。这表明中国完备的工业体系和强大的供给能力,使其在全球经济波动中具备了极强的抗风险韧性。
图表4:中国内地货物出口趋势[8]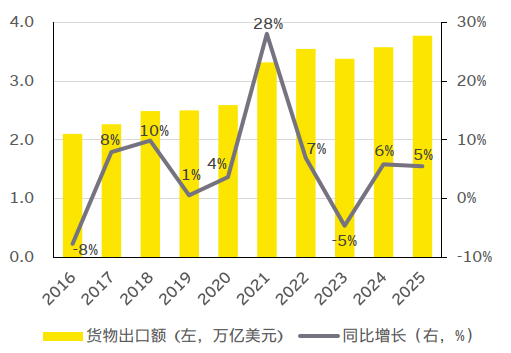
图表5:2025年中国内地主要出口商品[9]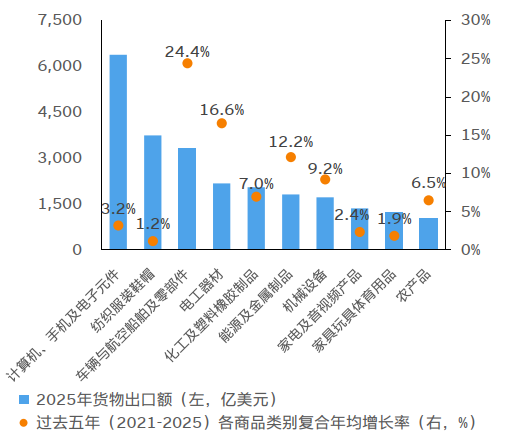
更值得关注的是出口结构的变化:
从出口商品来看,中国内地出口动能正加速由劳动密集型产品向技术密集型产品转换。过去五年复合增长最快的车辆及零部件(24.4%)、电工器材(16.6%)与能源及金属制品(12.2%)远超7.8%的整体增速,构成出口增长的核心引擎——其背后是新能源转型与AI科技革命扩张的体现。相比之下,传统优势类目增速明显放缓:计算机、手机及电子元件(3.2%)、纺织服装鞋帽(1.2%)、家电及音视频产品(2.4%)和家具玩具体育用品(1.9%)均低于整体平均增速,侧面反映全球消费疲软以及劳动密集型产业链向外转移的趋势,也意味着中国企业出海正从“规模出口”转向“技术输出+市场多元化”的新阶段。
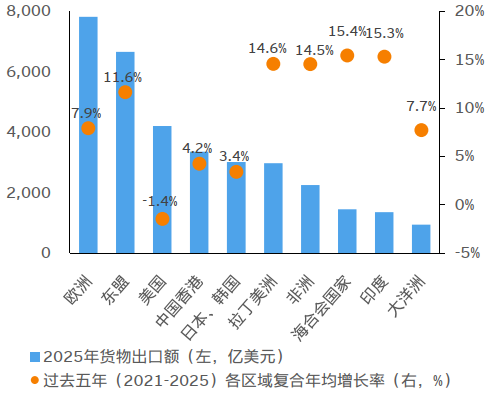
从出口地区来看,整体呈现“新兴市场引领、传统市场降速”的清晰格局。过去五年复合增速排名前列的均为新兴与“一带一路”共建市场:海合会国家(15.4%)、印度(15.3%)、拉美(14.6%)、非洲(14.5%)及东盟(11.6%)均大幅高于整体增速(7.8%)。这主要得益于“一带一路”倡议及区域全面经济伙伴关系协定(Regional Comprehensive Economic Partnership,RCEP)等区域协定推动下的供应链深度融合,使东盟、拉美等地区成为中国内地中间品与资本品(如机械设备、零部件)输出的关键节点。同时,新兴市场经济发展也为中国机电、能源装备创造了广阔需求。
与之对比,发达市场表现分化:欧洲(7.9%)基本与整体同步;日韩(3.4%)等传统发达市场亦低于整体水平;而中国内地对美国(-1.4%)是唯一负增长区域,直接反映了关税壁垒与地缘政治博弈对中美贸易的实质性抑制。总体来看,中国内地货物出口对单一市场的依赖度持续下降,构筑起更具韧性的全球贸易网络。
图表6:2025中国内地十大出口地区[10]
 参考来源:
[1] 中华人民共和国商务部,安永分析
注:2016-2024年数据来自中国对外直接投资统计公报;2025年增长率数据来自于对外直接投资统计快报,2025年的ODI流量数据按快报增长率计算
https://hzf.mofcom.gov.cn/list/ggfw/tjsj/sxtztjgb/zjtztjgb/1/cateinfo.html
https://www.mofcom.gov.cn/tjsj/gwjjhztj/art/2026/art_8df8646114a54196ba8df26dd74294c3.html
[2] 香港金融管理局
https://www.hkma.gov.hk/gb_chi/key-functions/international-financial-centre/hong-kong-as-an-international-financial-centre/dominant-gateway-to-china/
[3] 伦敦证券交易所集团(London Stock Exchange Group,LSEG)、Mergermarket,安永分析
https://www.lseg.com/en/data-catalogue/deals/mergers-and-acquisitions/mergers-and-acquisitions
https://info.mergermarket.com/
[4] LSEG、Mergermarket,数据包括已宣布但尚未完成的交易,于2026年7月6日下载;安永分析
https://www.lseg.com/en/data-catalogue/deals/mergers-and-acquisitions/mergers-and-acquisitions
https://info.mergermarket.com/
[5] 中华人民共和国商务部,安永分析
https://hzf.mofcom.gov.cn/list/ggfw/tjsj/ydjmtjsj/1/cateinfo.html#
[6] 中华人民共和国商务部,安永分析
https://search.mofcom.gov.cn/allSearch/?siteId=hzs&keyWordType=title&acSuggest=%E6%88%91%E5%9B%BD%E5%AF%B9%E5%A4%96%E6%89%BF%E5%8C%85%E5%B7%A5%E7%A8%8B%E4%B8%9A%E5%8A%A1%E7%AE%80%E6%98%8E%E7%BB%9F%E8%AE%A1
[7] 中华人民共和国海关总署,安永分析
http://www.customs.gov.cn/customs/302249/zfxxgk/fdzdgknr/302274/302277/6348926/index.html
[8] 中华人民共和国海关总署,安永分析
http://www.customs.gov.cn/customs/302249/zfxxgk/fdzdgknr/302274/302277/6348926/index.html
[9] 中华人民共和国海关总署,安永分析
http://www.customs.gov.cn/customs/2026-01/14/article_2026012219105963884.html
[10] 中华人民共和国海关总署,安永分析
http://www.customs.gov.cn/customs/2026-01/14/article_2026012219110033070.html
来源:上海贸促
声明:文仅为提供一般性信息之目的,不应用于替代专业咨询者提供的咨询意见。
延伸阅读:大湾区企业出海洞察及经验借鉴报告(一)