




来源:大成律师事务所
海南自由贸易港封关运作,在制度供给、财税安排、金融基础设施等方面形成一定优势,也为自贸港企业境外投资提供了便利与支持。
一、税务优势:利润合规回流
税务成本是出海企业考虑的重要因素。海南自贸港有“双15%”与“新增境外直接投资所得免税”政策组合,为出海企业提供了具备国际竞争力的财税安排。
(一)15%企业所得税优惠
注册在海南自贸港并实质性运营的鼓励类产业企业,可享受15%的企业所得税优惠税率,显著低于中国内地普遍适用的25%标准税率。
(二)新增境外直接投资利润汇回免税
根据《财政部税务总局关于海南自由贸易港企业所得税优惠政策的通知》(财税〔2020〕31号)、《财政部税务总局关于延续实施海南自由贸易港企业所得税优惠政策的通知》(财税〔2025〕3号),对在海南自由贸易港设立的旅游业、现代服务业、高新技术产业企业新增境外直接投资取得的所得,免征企业所得税。但并不是所有海南企业都可享受该政策,需满足:
(1)从境外新设分支机构取得的营业利润,或从持股比例超过20%(含)的境外子公司分回的,与新增境外直接投资相对应的股息所得;
(2)被投资国(地区)的企业所得税法定税率不低于5%。
(三)优化出海股权架构的税务穿透
内地母公司直接持股境外总部的架构下,股息红利分配回内地一般需按25%补缴企业所得税,且可能面临大陆与境外当地的双边税率预提税。通过优化为“内地母公司—海南自贸港运营总部—境外控股平台—境外子公司”的架构,新增ODI利润汇回海南可免征企业所得税,或按15%差额补足。这一安排有效降低了跨境资本回流的税务摩擦,实现了全球利润的合规留存与高效再投资。
二、ODI优势:审批与资金划转高效
境外直接投资(ODI)是企业出海的首要环节,其审批效率直接决定了海外项目的落地速度与市场响应能力。传统ODI审批需依次通过发改委立项、商务部门审批及外汇登记三道程序,流程繁琐且周期较长。海南在以下两方面具有优势。
(一)审批极简
海南自贸港在制度层面实现了一定突破。根据现行政策,不涉及敏感国家和地区、敏感行业的境外投资项目,中方投资额3亿美元以下,其备案管理权限已下放至海南省,并委托海口、三亚等市县实施,目前园区也设立境外投资快捷通道。这一简政放权举措打破了原有的逐级审批模式,实行发改与商务并联审批。企业通过海南国际投资单一窗口即可完成线上申报,系统自动分送发改委与商务厅同步审核,大大提升审核效率。
(二)资金划转高效
(1)境外直接投资外汇登记交由银行办理,依据《国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知》(汇发〔2015〕13号),自2015年6月1日起,已取得外汇局金融机构标识码并开通资本项目信息系统的银行,可直接为境外投资企业的境内投资主体办理直接投资外汇登记。
(2)企业通过多功能自由贸易账户开展境外项目增资等业务时,无需占用境内跨境融资额度,可自主匹配投资节奏与资金规模,免去额度申请、事前审批等环节,投资款划转可当日办结,适配境外投资项目的时效性要求。根据琼银发〔2024〕32号第十五条规定,通过多功能自由贸易账户(EFE账户)开展证券投资以外的资本项下跨境业务,不受投注差外债、全口径跨境融资、境外放款相关额度和审批限制,无需到外汇管理部门办理前置业务登记、备案或开立专户。
- 豁免外债额度限制:投资企业借外债受“投注差”额度约束(可借外债额度与其“投资总额与注册资本的差额”)或选择宏观审慎模式。中资企业跨境融资风险加权余额不得超过“净资产×跨境融资杠杆率×宏观审慎调节参数”的上限;EF账户下取消上述额度限制,企业可根据实际经营与投资需求自主借用境外低成本资金。
- 豁免境外放款额度限制:内地企业向境外关联方放款,额度不得超过其所有者权益的一定比例;EF账户下取消该额度限制,企业可向境外子公司、投资项目拨付运营资金与投资款。
- 豁免事前行政审批:上述资本项下业务无需向外汇管理部门申请额度或事前审批,凭收付款指令直接在银行办理,流程大幅简化。
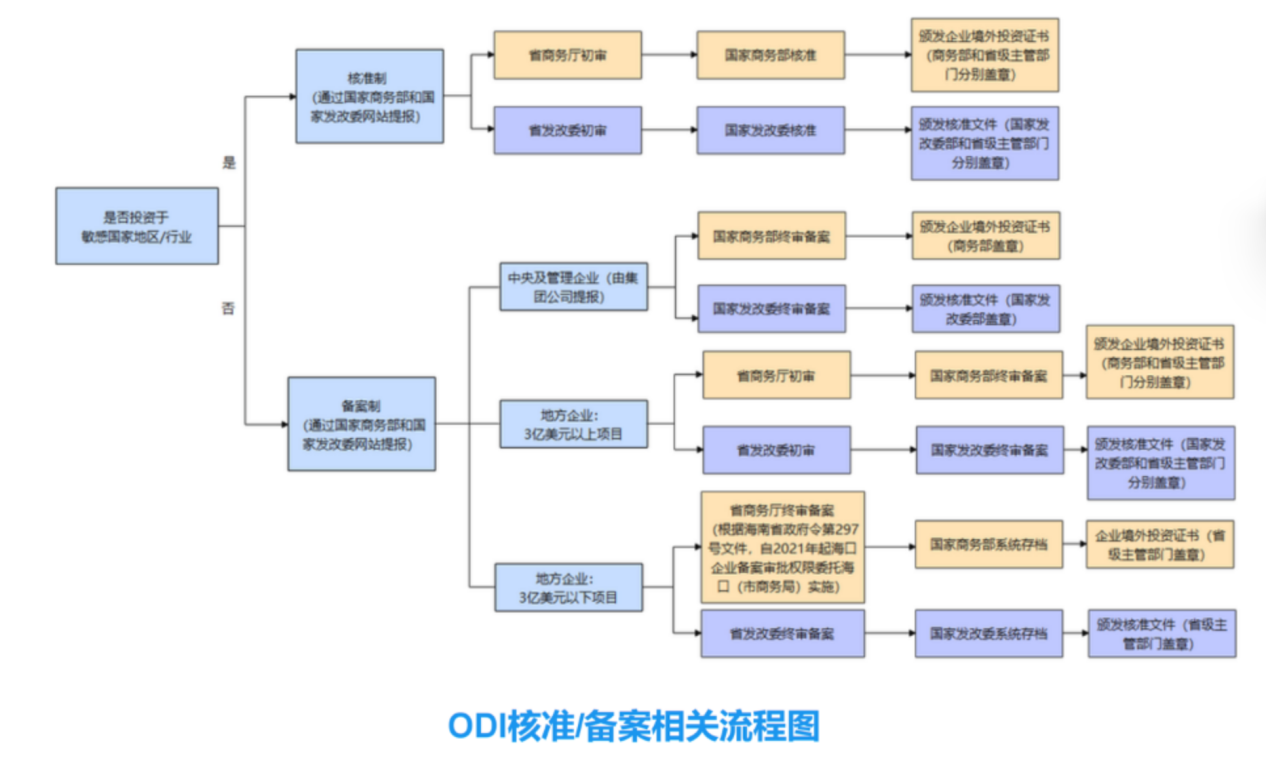
(图片来源于三亚市人民政府官网)
三、跨境金融优势:EF账户体系与跨境资金流动的自由化
资金的高效流转与汇率风险管理是跨国企业全球司库管理的核心诉求。海南自贸港多功能自由贸易账户(EF账户)体系的建立,为企业提供了“本外币合一、跨一线自由划转、跨二线有限渗透”的制度基础设施。
(一)跨一线自由划转与凭指令办理
在“跨一线”层面,EF账户与境外账户、OSA账户、NRA账户之间可依法自由划转,凭收付款指令即可办理,无需事前外汇局登记、备案或开立专户。这一机制彻底改变了过去跨境资金调拨需逐笔审核交易背景的低效模式,实现了跨境结算的“指令化”操作。企业跨境结算办理时长从过去的1至2个工作日压缩至2至3小时,部分业务数分钟即可办结。
(二)跨二线有限渗透与额度管理
在“跨二线”层面,允许EF账户与其在自贸港内银行机构开立的同名人民币结算账户,在1倍所有者权益的额度内进行双向资金划转,凭收付款指令办理。这一设计在宏观审慎管理框架下,赋予了企业境内外资金池互联互通的合法性,极大提升了集团内部资金余缺调剂的灵活性。
(三) 离岸汇率(CNH)适用与财务成本优化
在结算场景中,EF账户适用离岸人民币(CNH)汇率牌价,相较于在岸汇率(CNY),企业拥有更优的汇兑选择权。同时,也可选择错币种收支。对于大规模跨境贸易企业而言,这种基于离岸市场的汇率优势将产生显著的财务增益。
四、财资管理优势
对于拥有多家境外子公司的集团企业而言,财资管理的核心痛点是资金分散、归集调拨效率低、跨境融资额度受限、汇率风险敞口大。海南自贸港的财资管理优势,主要依托EF账户体系与跨境资金集中运营中心实现:前者提供本外币合一、跨境划转便利的账户基础,后者提供集团级资金集中运营的平台资质。二者结合,使企业能够将分散在全球成员单位的资金纳入统一体系,实现跨境资金统一归集、高效调度和优化配置,降低跨境运营成本,提升全球资金运作效率。
据海南自由贸易港官方平台,目前,海南已累计认定11家跨境资金集中运营中心,涉及宁德时代、紫金矿业、海南橡胶、山东黄金等企业。根据相关认定要求,申请认定通常需满足:境内外成员企业至少3家;具备跨境资金归集调拨、集中收付、投融资、保值增值、风险管理等至少3项业务功能;实缴注册资本1亿元以上;在海南年均存款超3亿元或国际收支超20亿元。
在此基础上,财资管理优势具体体现在以下四个方面:
(一) 跨境资金归集、调拨与资金池管理
企业可将散落在全球成员单位的资金归集至EF账户体系内,实现境内外本外币资金一体化归集。依托“跨一线”凭收付款指令即可办理的优势,资金可在全球范围内灵活调拨,显著降低汇兑成本与时间差。同时,运营中心可集中开展跨境资金池管理业务,基于EF账户的跨境双向人民币资金池,在专项政策下实现额度限制的突破,使企业能够在集团层面更高效地统筹调配境内外资金。
(二) 跨境投融资管理
这是EF账户财资管理的核心优势领域。企业可通过EF账户办理跨境直贷、境外放款、外债额度统筹、投资并购等业务。实践中已有中心成功落地境外成员单位EFN账户跨境直贷业务。由于EF账户“跨一线”资本项下业务(除证券投资外)不受投注差外债、全口径跨境融资、境外放款额度和审批限制,这些投融资安排无需前置登记,极大提升了效率。集中投融资安排也可纳入这一框架下统筹。
(三)汇率风险管理与离岸汇兑
企业可在EF账户体系内进行集中风险对冲。实践中,已有企业通过“跨境直贷+货币互换”的组合,在获得融资的同时有效控制汇率波动风险,直接节省融资成本。同时,EF账户内资金兑换适用离岸汇率,且无需提供结售汇用途等证明材料,这为企业提供了更优的汇兑条件和汇率避险能力。
(四)“账户+结算+融资”一体化服务
金融机构正围绕EF账户打造一体化解决方案,将账户管理、跨境结算、融资支持与风险对冲打包提供,支持企业离岸债发行、新型离岸贸易结算等更复杂的财资场景。目前金融机构已经推出部分不同类型的产品,比如企业可通过EF账户办理人民币与外币掉期业务,近端购入外币,远端结汇获得人民币收益;境内母公司综合授信担保或境内分行开立融资性保函+省内分行发放EFN贷款的内保外贷;外币融资+货币掉期等。
结语
2025年,海南省对外直接投资收支规模达到45.6亿美元,同比增长15.2%;非金融类对外直接投资36.2亿美元,同比增长20.7%。数据的背后,是海南自贸港从“商品流动型开放”向“制度型开放”的深刻转变。但政策优势的背后也意味着监管的加强,据统计,2025年全年ODI备案退件量达300余单,其中较多问题集中在投资主体资质不合规、架构穿透不合规两方面。资金划转便捷也意味着事中、事后监管的加强。企业在抢占政策红利的同时,也要关注政策红线,提前夯实合规基础,规避风险。
作者:吕晓旭,大成律师事务所三亚律师;专业领域:公司与并购重组、政府公共政策与国资运营监管、争议解决、跨境投资与贸易;邮箱:xiaoxu.lv@dentons.cn
特别声明:大成律师事务所严格遵守对客户的信息保护义务,本篇所涉客户项目内容均取自公开信息或取得客户同意。全文内容、观点仅供参考,不代表大成律师事务所任何立场,亦不应当被视为出具任何形式的法律意见或建议。