




2024年4月26日,十四届全国人大常委会第九次会议表决通过《中华人民共和国关税法》,自2024年12月1日起施行,《进出口关税条例》同时废止。全法七章七十二条,为我国税收领域第十三部单行法,关税制度自此由行政法规升格为法律。
综观全法七十二条,关税申报制度贯穿始终,从义务主体、缴纳期限到法律责任,散见各章,其规范之详,直接关乎企业之合规与风险。本文依据《关税法》及相关法律法规,梳理关税法项下申报制度的框架与要点。
问一:谁申报?
《关税法》第三条规定了纳税人是指进口货物的收货人、出口货物的发货人,以及进境物品的携带人或者收件人。
扣缴义务人则是指从事跨境电子商务零售进口的电子商务平台经营者、物流企业和报关企业,以及法律、行政法规规定负有代扣代缴、代收代缴关税税款义务的单位和个人。第三条第二款对跨境电商的三类主体作了专门列举,这与跨境电商零售进口的税款征收方式直接相关,企业据此判断自身是否落入扣缴义务人范围。
《关税法》第二条则规定了征收对象:中华人民共和国准许进出口的货物、进境物品,由海关依照本法和有关法律、行政法规的规定征收关税。
问二:申报哪些内容?
关于申报内容,需结合《海关进出口货物征税管理办法》第八条,纳税人、扣缴义务人应当按照法律、行政法规及有关规定,如实、规范申报进出口货物的计税价格、商品编号、商品名称及规格型号、原产地、数量等计税相关信息,计算并向海关申报税额。
进出口货物应当归入哪个商品编号,由《关税法》第九条来规范。进出口货物的商品归类,应当按照《税则》规定的目录条文和归类总规则、类注、章注、子目注释、本国子目注释以及其他归类注释确定,并归入相应的税则号列。
原产地则由《关税法》第十一条第一款确立。关税税率的适用应当符合相应的原产地规则:完全在一个国家或者地区获得的货物,以该国家或者地区为原产地;两个以上国家或者地区参与生产的货物,以最后完成实质性改变的国家或者地区为原产地。进口货物原产地的具体确定,依照本法和国务院及其有关部门的规定执行。
税率由《关税法》第十条至第十四条综合来看,进口关税设置最惠国税率、协定税率、特惠税率、普通税率,出口关税设置出口税率;对实行关税配额管理的货物设置关税配额税率;对一定期限内的货物可以实行暂定税率。第十二条按顺序规定了适用顺位,第十三条处理最惠国、协定、特惠税率与暂定税率并存时的适用规则,第十四条单列关税配额外货物的税率适用。
而计税价格,根据《关税法》第十九条规定,进口货物的成交价格,是指卖方向中华人民共和国境内销售该货物时买方为进口该货物向卖方实付、应付的,并按照第二十五条、第二十六条规定调整后的价款总额,包括直接支付的价款和间接支付的价款。
问三:纳税人应当如何申报税额?
根据《关税法》第四十二条,纳税人、扣缴义务人应当按照规定的期限和要求如实向海关申报税额,并提供相关资料。必要时,海关可以要求纳税人、扣缴义务人补充申报。
问四:申报后多久需要缴纳税款?
缴纳期限为自完成申报之日起十五日内。符合海关规定条件并提供担保的,可以于次月第五个工作日结束前汇总缴纳税款——这一条把实践中长期存在的汇总征税做法上升为法律规定。因不可抗力或者国家税收政策调整不能按期缴纳的,经向海关申请并提供担保,可以延期缴纳,但最长不得超过六个月。
第二款是滞纳金:纳税人、扣缴义务人未在前款规定的纳税期限内缴纳税款的,自规定的期限届满之日起,按日加收滞纳税款万分之五的滞纳金。
问五:申报日期为什么这么重要?
申报日期决定适用哪一天的税率。
根据《关税法》第二十条第一款的规定进出口货物、进境物品应当适用纳税人、扣缴义务人完成申报之日实施的税率。进口货物到达前经海关核准先行申报的,应当适用装载该货物的运输工具申报进境之日实施的税率。
第二十一条则单列了四类不适用完成申报之日的情形,而是适用办理纳税手续之日实施的税率:1.保税货物不复运出境转为内销;2.减免税货物经批准转让、移作他用或者进行其他处置;3.暂时进境货物不复运出境或者暂时出境货物不复运进境;4.租赁进口货物留购或者分期缴纳税款。
问六:委托报关之后,申报责任能不能"外包"?
不能。
《海关法》第九条规定,进出口货物除另有规定外,可以由收发货人自行办理报关纳税手续,也可以委托报关企业办理。
《关税法》第五十五条也规定,报关企业以纳税人的名义办理报关纳税手续,因违反规定造成海关少征、漏征税款的,报关企业对少征、漏征的税款及其滞纳金与纳税人承担纳税的连带责任;以报关企业自己名义办理的,报关企业与纳税人承担纳税的连带责任。
问七:海关在放行后还能对税额提出异议吗?
根据《关税法》第四十五条,自纳税人、扣缴义务人缴纳税款或者货物放行之日起三年内,海关有权对应纳税额进行确认。确认的应纳税额与申报税额不一致的,海关应当出具税额确认书;纳税人应当按载明的应纳税额在海关规定的期限内补缴税款或办理退税。经确认需要补缴而未在规定期限内补缴的,自期限届满之日起按日加收滞纳税款万分之五的滞纳金。
同时,第四十六条规定了追征:因纳税人、扣缴义务人违反规定造成少征或者漏征税款的,海关可以自缴纳税款或者货物放行之日起三年内追征税款,并自缴纳税款或者货物放行之日起按日加收少征或者漏征税款万分之五的滞纳金。第四十八条针对海关监管货物作了补充:海关发现海关监管货物因纳税人、扣缴义务人违反规定造成少征或者漏征税款的,应当自应缴纳税款之日起三年内追征。
第四十七条是例外规定:对走私行为,海关追征税款、滞纳金的,不受前条规定期限的限制,并有权核定应纳税额。这意味着走私行为一旦成立,海关可以无限期的追证税款。
问八:多缴了税款怎么办?
可以申请退还,并加算利息。《关税法》第五十一条至第五十三条形成了一套完整的退还规则。
第五十一条区分了两种方式:1.海关发现多征税款的,应当及时通知纳税人办理退还手续;2.纳税人发现多缴税款的,可以自缴纳税款之日起三年内向海关书面申请退还多缴税款。海关应当自受理之日起三十日内查实并通知纳税人办理退还手续,纳税人应当自收到通知之日起三个月内办理退还手续。
这一条相较此前适用的《进出口关税条例》,将纳税人申请退还多缴税款的期限由一年延长为三年,延长了企业主张权利的时间范围。
第五十二条则列举了三种主动申请退还关税的情形,适用期为自缴纳税款之日起一年:1.已征进口关税的货物因品质、规格原因或者不可抗力一年内原状复运出境;2.已征出口关税的货物因品质、规格原因或者不可抗力一年内原状复运进境,并已重新缴纳因出口而退还的国内环节有关税收;3.已征出口关税的货物因故未装运出口,申报退关。
第五十三条规定,按照规定退还关税的,应当加算银行同期活期存款利息。
需要区分的是,第五十一条针对的是“多缴”的情形;第五十二条针对的是“已缴退缴”情形的适用,属于退税。两者期限不同、适用条件不同,不应混用。
问九:申报不实要承担什么责任?
《关税法》第六十五条是一条衔接条款:本法第六十二条、第六十三条、第六十四条规定的其他违反本法规定的行为,由海关依照《中华人民共和国海关法》等法律、行政法规的规定处罚。第六十八条则明确,违反本法规定构成犯罪的,依法追究刑事责任。
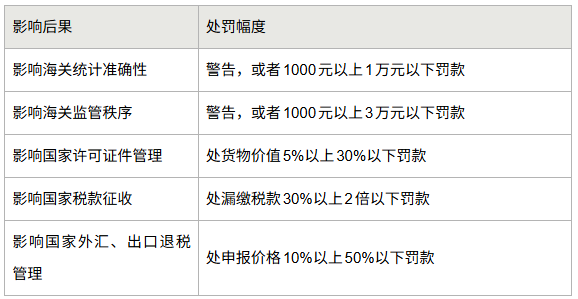
《海关法》第八十六条第(三)项:进出口货物、物品向海关申报不实的,可以处以罚款,有违法所得的,没收违法所得。
《海关行政处罚实施条例》第十五条以“进出口货物的品名、税则号列、数量、规格、价格、贸易方式、原产地、启运地、运抵地、最终目的地或者其他应当申报的项目未申报或者申报不实”为前提,按影响后果分五档:
问十:对征税事项不服怎么办?
根据《关税法》第六十六条第一款明确:纳税人、扣缴义务人、担保人对海关确定纳税人、商品归类、货物原产地、纳税地点、计征方式、计税价格、适用税率或者汇率,决定减征或者免征税款,确认应纳税额、补缴税款、退还税款以及加收滞纳金等征税事项有异议的,应当依法先向上一级海关申请行政复议;对行政复议决定不服的,可以依法向人民法院提起行政诉讼。
该款列举的事项范围相当宽泛,涵盖主体确定、归类、原产地、纳税地点、计征方式、计税价格、税率、汇率,以及减征免征决定、应纳税额确认、补缴、退还、加收滞纳金,实务中常见的绝大多数关税争议都落入其中。
来源:兰迪关税争议与进出口合规
作者:陈洁怡,上海兰迪(深圳)律师事务所 海关与财税团队成员;执业领域:走私刑事辩护、进出口合规、海关估价、海关争议行政解决等法律服务等;电话:18218422299
声明:本微信公众号所发布的资讯或文章仅为交流讨论目的,不代表兰迪律师事务所或其律师出具的法律意见或建议。