




在国际贸易实务中,当买方因资金链断裂、市场滞销等各种原因而无力支付到期货款时,出口商接受买方退回(部分)库存以冲抵(部分)债务的做法,虽不失为一种无奈之下的减损方式,但由于存在多重挑战,故实践中双方常会发生纠纷。
一、基本案情
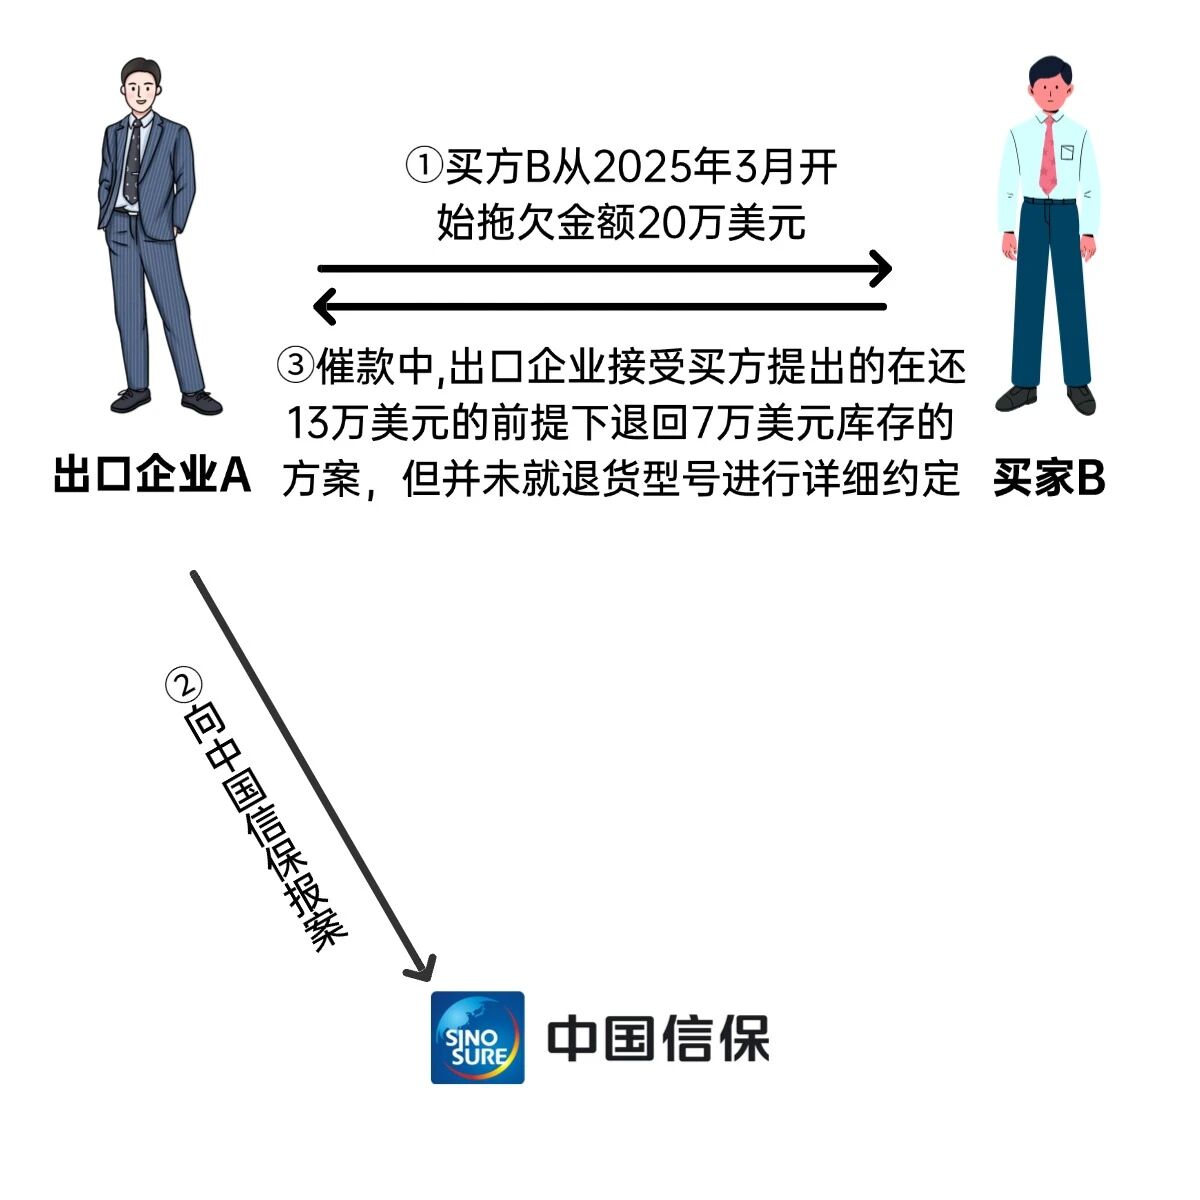
2025年8月,出口企业A向中国信保公司报损,反馈买家B从2025年3月开始发生拖欠,金额20万美元。同时,出口企业进一步反馈,在前期催款过程中,买方表示仍有10万美元的货滞销在仓库中,希望出口企业能与其共渡难关。考虑到买方B为其长期合作的老买方,故出口企业接受了买方提出的在还13万美元的前提下退回7万美元库存的方案。但出口企业收货后发现4万美元的货物非欠款项下对应的型号而是历史交易中更旧的型号,由于型号较旧难以二次销售,故出口商仅认可3万美元的退货可冲抵货款,认为买方仍应向其支付4万美元。
经海外渠道调查,买方承认交易,但表示已退回7万美元的货物,故其对出口企业已不负债务。买方进一步提出,双方并未就退货型号进行详细约定,仅约定为库存货物。根据双方提供的沟通材料,双方确实未对退货型号进行约定。后续经海外渠道推动,双方达成买方支付2万美元的和解方案。
二、案件启示
国际贸易中这种“退库存冲抵债务”的减损方式风险极高,常见的风险包括:
- 买方可能利用退货单方面冲抵高额债务,退回的残次品实际价值往往远低于抵债金额;
- 货物退回后,若抵债手续不全,买方可能拒不认账,导致出口商既失去债权又积压库存;
- 退运涉及的运费、关税、仓储费可能吞噬货物残值,甚至倒贴成本。
因此,建议出口商必须坚持“先签协议、后安排退运”的原则以确保自己的权利。
第一,签订书面协议。切勿仅凭邮件或口头约定就同意退货。必须签署具有法律效力的《退货抵债协议》,明确以下核心条款:
(1)债务确认:清晰列出截至某个时间节点的拖欠货款本金、利息及违约金的总金额;
(2)抵债物与定价:列明退货清单,明确抵债金额需双方书面确认;
(3)费用承担:列明退运产生的所有费用(运费、关税、仓储)由买方承担;
(4)保留追索权:协议需明确“若抵债货物存在瑕疵或价值不足,出口商保留对差额部分的追偿权”;
(5)债权了结:明确“抵债完成后,原债务相应扣减”,避免买方后续以旧账纠缠。
第二,严核货物状态,严审退货成本,落实退运合规手续。如条件允许,尽量采取实地验货的方式,或委托第三方确认货物是否完好、是否已过季等等。做好净值评估,切勿直接用原合同价冲抵,若货物是定制款或过季品,其残值可能远低于合同价。另外,从可行性来看,退库存冲抵债务更倾向于出口商在当地有分支机构/营业点的情况,如确需退运回国,需落实好海关、税务等各项合规手续。
第三,如已投保中国信保,应按保单约定的期限及时向中国信保通报风险,在中国信保的指导下进行减损。切勿轻信老买方“共渡难关”的说辞,而拖延报损、擅自达成和解、擅自接受退运等。
来源:中国信保学堂