




一、全球AI应用市场概况
从技术逻辑与应用场景出发,当前主流 AI 应用可划分为四大核心类型,覆盖从内容生成到行业深度赋能的完整价值链条:
(一)生成式AI应用(Generative AI):从个人创意效率到企业营销研发的核心引擎
作为目前普及度最高的 AI 应用形态,其核心价值在于通过模型指令理解,自主生成文本、图像、音频、视频等全新数字化内容,AIGC(AI-Generated Content)是Generative AI 在内容场景的应用落地。在文本场景中,主要应用于营销文案创作、程序代码辅助生成与多语言翻译;在多媒体领域,则以文生图、文生视频、AI 音乐创作为主。这类应用也已广泛渗透至内容规模化生产与软件开发辅助等企业应用场景。据报告,2025年全球生成式AI应用的下载量达到38.1亿次,同比翻倍;IAP收入达50.4亿美元,同比增长三倍以上。全球用户花在生成式AI应用上的总时长在2025年达到481亿小时,约为2024年的3.6倍[1] 。会话量的增长快于下载量增长,表明应用正从获取新用户转向深化现有用户参与。
(二)增强式AI应用(RAG):从个人知识管理到企业智能知识中枢
该类应用旨在解决大模型的 “幻觉” 问题,通过将企业文档、行业研报、法律条文等私有或专业知识库向量化,使 AI 在生成回答前先检索并引用相关段落,从而大幅提升输出内容的准确性与可溯源性。个人场景中用户上传个人文档、笔记或电子书,构建私有知识助手进行问答与内容提炼。典型企业落地场景包括财报智能分析系统、企业内部知识库问答平台及技术支持手册智能查询工具,是企业级知识管理场景的核心解决方案。
(三)任务导向型智能体应用(AI Agents):从个人轻量自动化到企业流程自主执行
突破了传统对话式 AI 的局限,具备自主任务拆解、多工具调用(Function Calling)与闭环执行能力,正推动 AI 从 “问答交互” 向 “自主执行” 的范式转变,完成从规划到落地的复杂链式任务。典型个人应用场景包括跨应用自动化的复杂任务委托、如信息搜集整理、跨平台比价下单等;企业应用则不属于自动化财务对账、社交媒体自主运营等端到端的业务流程自动化中,并可以与企业内部系统深度集成。调查显示,AI Agents已成为企业关注的改进之处:23% 的受访者表示,其企业正在内部某个业务板块规模化部署AI智能体(即在至少一项业务职能中扩大该技术的落地与应用范围),另有 39% 的受访者称企业已开始试水。但多数正在规模化落地AI智能体的企业,仅在一至两项业务职能中推进相关布局,在任意单一业务职能里,仅有不超过 10% 的受访者表示所在企业正在规模化应用[2]。
(四)嵌入式 / 垂直行业 AI应用:从个人智能应用到企业流程的无感赋能
将轻量化 AI 能力深度集成至特定行业的现有 IT 系统与工作流中,用户在使用过程中通常无感知。企业场景是其核心阵地,其价值在于赋能传统业务流程,涵盖工业设备预测性维护、医疗影像辅助诊断与金融交易实时反欺诈等,是 AI 实现规模化行业落地的关键形态。
二、全球AI应用行业趋势洞察
(一)AI市场规模持续扩张,企业级应用进入关键转折期
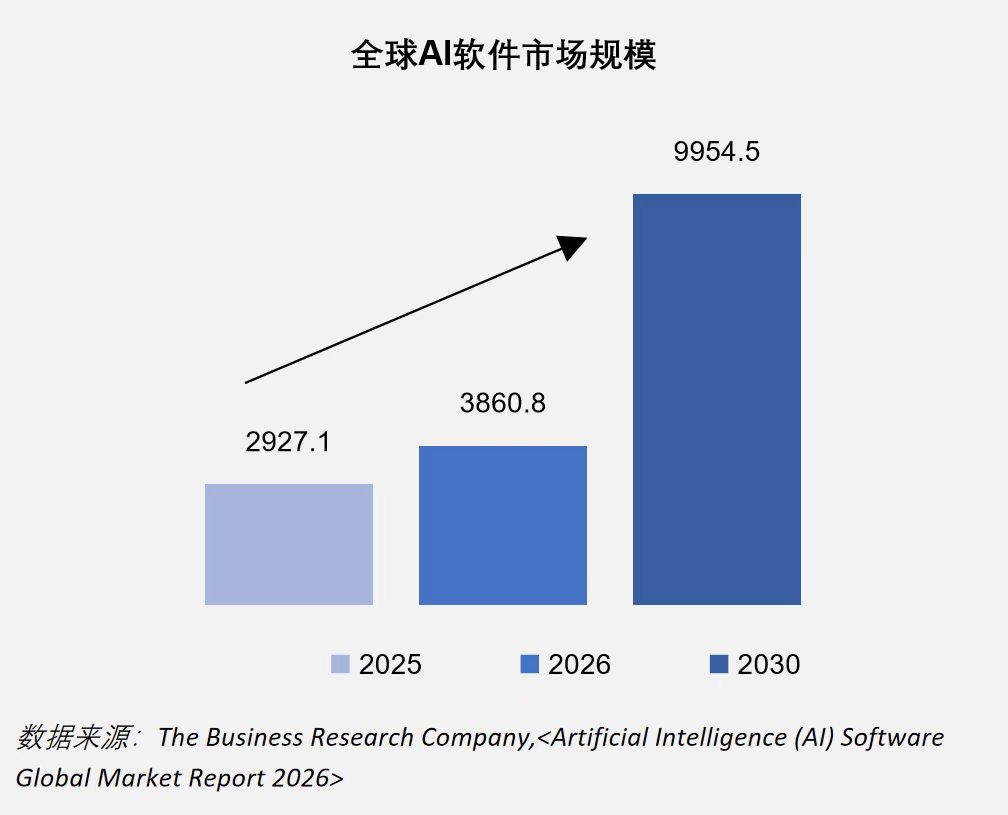
全球AI市场正经历从技术验证到规模化应用的关键转折,据预测,2026年全球AI支出将达到2.5万亿美元,同比增长44% [3] ,呈现“双速发展”格局:基础模型层趋于成熟,而应用层创新正在加速。近年来,AI软件市场规模呈指数级增长,并预计未来数年仍将保持这一态势。历史增长主要得益于企业AI解决方案普及率提升、机器学习算法迭代、医疗与金融行业AI应用增多、云端AI平台兴起,以及市场对自动化与智能数据处理需求的持续攀升。未来市场的驱动因素包括服务业务扩张、云端机器学习服务发展、商业智能中AI分析技术的普及、制造业与工业AI应用落地,以及AI平台与边缘计算的融合发展。行业主要发展趋势涵盖AI驱动的语音处理与文本分析、图像识别与计算机视觉应用、云端AI集成服务,以及面向边缘计算的AI解决方案[4]。
(二)“超级入口”格局成形,聊天机器人成为消费者访问AI的核心通道
值得关注的是,当前以 AI 聊天机器人为代表的生成式应用,已成为用户访问 AI 能力的 “超级入口”,聚合了多类 AI 功能。在消费端,以ChatGPT为代表的AI聊天机器人已崛起为用户访问AI能力的“超级入口”,用户从尝试性使用转向将其整合进日常生活的核心工具。据报告,在ChatGPT推出三年后,已有38%的美国消费者表示使用过生成式AI;而在使用生成式AI的全球消费者中,62%每周至少使用一次,24%每日使用[5]。且在美国,ChatGPT的提示词(Prompt)类别中,“生活方式与娱乐” 的占比从2024年Q2的22%升至2025年Q2的近35%。同期,“健康与保健”、“购物” 和 “烹饪与备餐” 是增长最快的提示词类别。而“编码帮助”、“语言学习”等传统技术类用例的份额相对下降,但仍保持于前列[6]。在此趋势下,单一功能的工具类应用面临显著的流量与增长压力,行业正从 “单点工具模式” 向 “综合智能入口 + 场景化插件生态” 演进,以配合用户的多场景使用需求。AI Agent 成为企业级主流演进方向,部署意愿激增但规模化仍存挑战
(三)AI Agent被全球分析机构公认为2026年企业AI商业化的核心方向。
企业采用意愿正在快速转化为实际行动。96%的组织已在某种程度上使用AI Agent,97%正在探索系统级的Agentic AI战略[7]。据报道,AI Agent规模化落地的四大基础条件已同时成熟:基础模型能力突破推理门槛、工具生态基础设施(MCP协议、标准化API)趋于完善、企业AI治理体系逐步建立、推理成本两年内下降超95%。企业级Agent的成熟应用预计将集中在2026年至2028年,真正的“Agent原生应用生态”可能还需要3至5年[8]。但是预测也指出,超过40%的Agentic AI项目预计将在2027年底前被取消,原因包括成本失控、业务价值不明确、风险管控不足等,反映出"雄心与执行之间的显著差距" [9]。
三、海外AI应用成熟市场盘点
成熟市场主要包括美国、日本、韩国以及西欧(英国、德国、法国等)。这些国家和地区的共同特点是:AI基础设施完善、用户付费能力强、商业化模式成熟,占据全球AI市场的主要份额。
(一)美国:全球AI市场领导者
美国凭借深厚的技术积累与头部企业布局,持续主导全球人工智能市场发展。数据显示,从2025年全球AI市场整体格局来看,美国凭借深厚的技术积累与头部企业布局,持续主导全球人工智能市场发展,其市场规模占比超55% ;在生成式AI领域,美国同样位居全球首位——2025年美国生成式AI在本土AI市场中的占比位居全球第一[10] 。从消费端应用来看,美国市场展现出极强的付费能力。据报告,2025年第二季度至2026年第一季度,美国市场AI应用内购收入接近22亿美元,以近38%的份额独占全球首位,体量远超第二梯队[11]。 AI工具访问量数据显示,美国2025年全年AI工具访问量达253.1亿次,占全球总量的20.97%,稳居全球第一[12]。但竞争仍在加剧,据报告显示,美国AI使用率虽已达31.3%,但在全球排名第21位[13]。
(二)日本与韩国:亚太成熟市场的核心支柱
日本和韩国是亚太地区除中国外最重要的AI市场,具备极强的用户付费意愿和成熟的消费习惯。据统计,日本和韩国在全球生成式AI应用内购收入市场各占5%份额,紧随美国之后。但日本增速更为强劲,成为AI出海增量核心阵地。2026年第一季度,日本生成式 AI 应用移动端内购收入突破1亿美元,同比增速高达262% [14]。这一趋势充分体现出日本用户对 AI应用具备极强的付费意愿。在用户增长方面,日本和韩国的AI普及率正在快速提升。报告显示,日本AI采用率在2026年第一季度上升了3.4个百分点,超过全球平均增速的三倍,全球排名从2025年上半年的第56位跃升至2026年第一季度的第48位;韩国AI用户增长率达43.2%,是全球增长最快的经济体之一[15]。
(三)西欧(英国、德国、法国):欧洲市场的核心引擎
欧洲地区人工智能发展势头强劲。据预测,到2029年欧洲AI市场规模将达到约2,500亿美元,其中西欧市场占整个欧洲市场的九成以上[16]。从具体国家看,德国是欧洲最大的AI市场。据AI工具访问量数据显示,2025年,德国全年AI工具访问量达44.4亿次,占全球总量的3.68%,位居欧洲第一、全球第四;英国达36.6亿次,占全球总量的3.03%;法国达32.9亿次,占全球总量的2.72%。三国合计占全球AI工具访问量的近10%,构成欧洲AI市场的核心支柱[17]。从消费端看,报告显示欧洲AI应用下载量增速显著。2024年下半年至2025年上半年,欧洲市场生成式AI应用下载量增长51%。同期欧洲IAP收入环比增长121% [18] ,展现出良好的变现潜力。从技术采用角度看,报告显示,西欧国家的AI普及率处于全球中上游水平,但整体增速相对平稳[19]。
四、海外AI应用新兴市场盘点
就AI应用而言,新兴市场主要包括中东(GCC国家为主)、东南亚(泰国、越南等)、南亚(印度)及拉丁美洲(巴西、阿根廷等)。这些地区的共同特点是:尽管当前市场规模基数相对较小,但AI普及率快速提升、用户增长迅猛、数字化基础设施加速完善与行业智能化需求释放,成为全球AI市场增量的重要来源。
(一)中东:全球AI普及率最高的地区
中东地区是全球AI普及率最高的区域之一,其中阿联酋的表现尤为突出。报告显示,阿联酋以70.1%的AI使用率高居全球榜首,远超其他经济体。这一数据表明,AI技术已深度融入阿联酋适龄劳动人口的日常工作与生活[20]。从消费端看,中东地区的AI应用收入同样增长迅猛。据数据显示,2024年下半年至2025年上半年,中东地区应用内购收入收入环比增长131%,增速位居全球前列[21]。
(二)印度:人口红利驱动的AI增长极
印度凭借庞大的人口基数、快速增长的智能手机普及率以及“移动优先”的用户习惯,成为全球AI用户增长的重要引擎。从用户增长看,印度市场表现极为突出。据报告,印度是AI用户增长最快的经济体之一,且12个增速领先的经济体中有多个位于南亚区域[22] 。从消费端看,印度市场正呈现“高增长、低渗透”的特征。数据显示,印度2025年AI工具访问量达115.5亿次,占全球9.75%份额,全球第二,仅次于美国[23] 。总体来看,亚洲(不含中国)是生成式AI应用下载量最大的区域,2024年下半年至2025年上半年下载量激增80%,显著超过欧洲(51%)和北美(39%)的增长率[24],这一增长主要由印度等市场的快速扩张所驱动。值得注意的是,印度市场的付费能力虽不及成熟市场,但用户对免费或低成本AI工具的接受度极高,这为AI应用的规模化获客提供了独特机遇。
(三)东南亚(泰国、越南等):高速增长的AI新兴阵地
东南亚地区正成为全球AI市场增速最快的区域之一。从普及率看,泰国AI用户增长率达36.4%,位居全球前列[25]。东南亚各国受益于本地语言和“多模态”AI能力的持续提升,AI工具的实用性和可及性显著增强,吸引了更广泛的用户群体。从产业端看,东南亚地区拥有庞大的移动互联网人口,且数字经济发展迅速。
(四)拉丁美洲(巴西、阿根廷等):潜力巨大的新兴市场
拉丁美洲的AI市场正处于快速发展阶段,五年复合增长率达40% [26]。从消费端看,拉丁美洲的AI应用增长同样惊人。数据显示,2024年下半年至2025年上半年,拉丁美洲IAP收入环比增幅达147%,增速在全球各区域中名列前茅[27]。从主要国家看,巴西是拉美最大的AI市场,AI工具访问量数据显示,巴西2025年全年访问量达67.4亿次,位居拉美第一,全球第三[28],且呈现稳步增长态势。在产业应用层面,拉美地区正积极将AI技术应用于金融科技、农业科技和零售等领域,AI辅助诊断和边缘计算等技术正在帮助解决本地特有的社会和经济挑战。
参考来源:
- Sensor Tower, < State of Mobile 2026>, 2026年1月
- McKinsey, <The state of AI in 2025: Agents, innovation, and transformation>, 2025年11月
- Gartner, <Gartner:2026年全球AI支出将达到2.5万亿美元>, 2026年1月
- The Business Research Company,<Artificial Intelligence (AI) Software Global Market Report 2026>, 2026年3月
- Forrester,<The State Of GenAI And Consumers For 2026>, 2026年1月
- Sensor Tower, <State of AI Apps Report 2025>, 2025年8月
- OutSystems, <Agentic AI Goes Mainstream in the Enterprise, but 94% Raise Concern About Sprawl, OutSystems Research Finds>, 2026年4月
- 环球, <2026:智能体爆发年>, 2026年4月
- Gartner,<Gartner Predicts Over 40% of Agentic AI Projects Will Be Canceled by End of 2027>, 2025年6月
- IDC, <IDC:万亿级赛道持续增长, 2029年全球人工智能总投资规模将突破1.2万亿美元, 中国增速25.7%>, 2025年9月
- AASTOCKS, <Sensor Tower: Generative AI Revenue YoY Up 2.32x to USD6.1B>, 2026年5月
- Aitools,<AI Usage by Country>, 2025年
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- AASTOCKS, <Sensor Tower: Generative AI Revenue YoY Up 2.32x to USD6.1B>, 2026年5月
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- IDC, <IDC:万亿级赛道持续增长, 2029年全球人工智能总投资规模将突破1.2万亿美元, 中国增速25.7%>, 2025年9月
- Aitools,<AI Usage by Country>, 2025年
- Sensor Tower, <State of AI Apps Report 2025>, 2025年
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- Sensor Tower, <State of AI Apps Report 2025>, 2025年
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- Aitools, <AI Usage by Country>, 2025年
- Sensor Tower, <State of AI Apps Report 2025>, 2025年
- Microsoft, <Global AI Diffusion Q1 2026 Trends and Insights >, 2026年5月
- IDC, <IDC:万亿级赛道持续增长, 2029年全球人工智能总投资规模将突破1.2万亿美元,中国增速25.7%>, 2025年9月
- Sensor Tower, <State of AI Apps Report 2025>, 2025年
- Aitools, <AI Usage by Country>, 2025年
原标题:出海罗盘 | 第12期:数字科技出海——AI应用篇(上)
来源:上海贸促
免责声明:本文由上海市国际贸易促进委员会与36氪出海联合发布,未经授权不得复制、转载、修改、摘编或使用。本文仅为提供一般性信息之目的,不应用于替代专业咨询者提供的咨询意见。文内图片来源于网络。其他媒体、网站或个人转载使用时必须保留本站注明的文章来源,并自负法律责任。