




一、全球游戏市场概况
2025年,全球游戏市场总收入达1888亿美元,同比增长3.4%[1],展现出较强的增长韧性。在经历前期高速扩张与阶段性调整后,全球游戏行业正逐步回归理性增长轨道,整体规模保持稳定扩张。同时,不同游戏平台在市场规模、用户特征和商业模式上呈现出显著差异。各细分市场的分化也进一步推动行业竞争从单一规模比拼转向综合生态能力的比拼。
(一)全球游戏市场进入稳健增长期:移动市场领跑,主机增速强劲,PC稳中有进
凭借智能手机的广泛普及和开发者的持续投入,移动游戏已成为全球游戏市场无可争议的支柱。2025年,全球游戏市场的移动端收入为1030亿美元,占据55%的市场份额。其用户触达范围广泛,在移动优先的新兴市场占据绝对主导地位。移动游戏在商业模式上不断创新,从内购、广告变现到混合变现模式的成熟应用,使其在提升用户规模的同时持续优化收入结构,进一步巩固了核心地位。
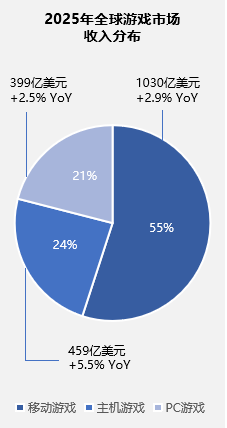
主机游戏虽用户规模不及移动端,但凭借高忠诚度、高付费意愿的核心玩家群体,始终占据价值高地。2025年,全球主机游戏市场收入为459亿美元,年增长率达5.5%。这一增长主要受益于游戏硬件的发布与更新、软件定价提升以及头部IP作品的集中上线,进一步证明了硬件迭代与内容供给仍是主机市场周期性增长的核心引擎。
作为硬核玩家与电竞生态的主阵地,PC游戏依托强大的硬件性能、开放的平台生态及高规格的电竞赛事,形成了稳定的用户粘性,持续吸引追求沉浸式体验的核心用户。2025年,PC端游戏收入为399亿美元,同比增长2.5%。PC平台在游戏类型和玩法创新方面保持高度活跃,既承载大型多人在线游戏,也支持独立游戏发展,进一步增强了其内容多样性与长期生命力。
(二)全球玩家数量持续扩大,市场进入精细化运营阶段
2025年,全球玩家总数约为36亿,同比增长4.4%,占全球在线人口的61.5%[2]。尽管游戏用户规模持续扩张,但整体渗透空间逐步收窄,市场已进入存量竞争与精细化运营的阶段。
从平台分布来看,移动端以近30亿玩家的规模占据绝对主导地位,同比增长4.5%;PC端与主机端的玩家数量分别为9.36亿(+3.1%)和6.45亿(+2.5%)。移动端仍然是新用户流入的核心入口,同时PC与主机玩家群体也保持稳定扩张。当前,全球玩家结构正朝着多元化、多层次的方向演进,阿尔法世代(即2010年后出生的人群)在玩家群体中占比持续上升。这一代用户更偏好高交互性与沉浸式体验,未来游戏内容与交互方式将向更加年轻化和数字原生的方向演进。
二、全球游戏行业趋势洞察
(一)主机游戏的规模扩张模式面临挑战
过去二十年间,主机游戏的增长主要依赖生产端的持续投入。硬件性能提升、开发团队扩大以及制作预算增加,共同推动了游戏内容的丰富度和市场增长。然而,这一模式正面临挑战。
首先,硬件性能提升进入平台期,设备代际之间的游戏体验差异缩小;游戏跨代兼容策略延长了旧主机的使用寿命;加之宏观经济环境影响,玩家更换设备的频率降低,硬件驱动的增长动力随之减弱。其次,3A级游戏的开发成本持续攀升,动辄数亿美元的投入大幅压缩了产品的容错空间。即使一款游戏最终实现盈利,其投资回报率也呈现下降趋势。此外,主机市场对高成本3A级内容的依赖,使其增长节奏高度受制于开发周期与内容供给。一旦头部项目延期或数量不足,市场整体表现便容易受到影响。
(二)PC和主机玩家游戏总时长趋稳,时间分配更加挑剔
数据显示,PC和主机玩家的游戏总时长趋于稳定。越来越多的玩家每年仅长期投入一至三款游戏,新产品获取玩家注意力的难度显著提升[3]。
从品类结构来看,传统3A级核心品类的游戏时长出现下滑。玩家时间开始向沙盒游戏等新兴品类转移。以《Roblox》和《我的世界》为代表的沙盒游戏总游戏时长在2025年增长了36%[4]。然而,沙盒游戏的受众与传统3A游戏的玩家群体重合度较低,其增长并不能完全替代原有品类的流失,行业可能面临潜在的用户结构断层。
同时,游戏产品还面临来自短视频与社交媒体平台的竞争。在有限的娱乐时间内,游戏已不再是玩家唯一的选择,用户注意力成为稀缺资源。总体来看,玩家的游戏时长总量并未进一步扩大,而是在不同内容形态之间进行再分配。游戏成功的关键逐渐从“获取用户”转向“持续占据用户时间”。
(三)订阅制与UGC平台推动行业价值从“所有权”转向“参与度”
订阅制改变了玩家获取和消费游戏的方式。玩家无需为每款游戏单独支付费用,从而降低了获取内容的门槛。因此,一款游戏的成功不再仅取决于发售初期的销量表现,而更多取决于能否持续提供新内容,维持玩家活跃度。
与此同时,长期主导行业的免费游戏模式(F2P)增长空间趋于稳定,单一依赖低门槛获取用户的路径正在弱化。行业开始探索多元化的商业组合,例如在买断制基础上叠加长期运营内容,通过持续更新增强用户粘性,形成兼顾收入与活跃度的平衡模式。
UGC平台则进一步强化了“参与度”导向。这类平台不再是开发者单向交付的产品,而是由开发者和玩家共同构建的内容生态系统。玩家在其中既是消费者也是创作者。年轻玩家在UGC生态中投入了大量时间,其游戏消费习惯将对未来市场产生深远影响。综合来看,游戏行业的价值核心正在从“卖出更多份游戏”转向“留住玩家更长时间”,衡量标准由销量逐步转向活跃度与留存率,竞争焦点从产品层面延伸至长期运营与生态构建能力。
三、海外游戏市场盘点:日韩、北美与欧洲地区
(一)日韩市场:高价值成熟市场,IP驱动与品类迭代并行
日本作为全球第三大游戏市场,核心优势在于极高的用户价值与IP变现能力。日本市场的新用户增长趋于饱和,呈现出“低下载量、高付费意愿”特征。玩家过去为了通关、提速而付费,现在则更愿意为喜爱的角色和IP联动等内容付费。日本市场的核心壁垒是强大的IP生态:宝可梦系列常年占据IP收入榜首,《SD高达G世纪》收入增长超800%,显示出经典IP的变现活力。在全球动漫手游中,日本占据42%收入份额(中国21%),乙女向游戏占全球34%,显示出其在内容细分领域的统治力[5]。本土厂商(如万代南梦宫、宝可梦、科乐美)主导市场,超过三分之二收入来自本土。整体来看,日本是一个以IP为核心、变现效率领先且已进入深度运营阶段的成熟市场。
韩国市场则呈现出不同的成熟路径,核心在于品类迭代与全球化能力。尽管整体规模趋稳,但通过持续的玩法演进与产品创新,韩国市场仍能释放新增量。品类方面,角色扮演游戏(RPG)、大型多人在线角色扮演游戏(MMORPG)等重度品类仍为主流,同时4X策略游戏、轻度RPG等子品类快速增长,推动市场由单一重度游戏结构向多元化拓展[6]。依托成熟的研发与商业化体系,韩国游戏厂商能实现产品快速迭代,且普遍具备全球发行能力,很多游戏在立项阶段即面向海外市场。整体来看,韩国市场通过品类创新与全球发行,巩固优势并持续释放新增量,兼具成熟度与增长潜力。
(二)北美市场:全球价值高地,头部集中的研发枢纽
美国继续稳居全球第二大游戏市场。2025年收入达498亿美元,用户约2.248亿,在高基数背景下依然保持稳健增长,体现出强大的消费能力与产业基础。云游戏商业化、移动端渗透率提升、生成式AI深度应用及电竞版权价值释放,共同推动市场增长。然而,市场运行也面临着开发成本持续攀升、监管环境日趋严格等制约因素。在双重压力下,资源与用户日益集中于拥有强大IP储备、成熟发行网络与规模效应的头部企业。跨平台发行与生态整合已成为参与市场竞争的基础能力。头部企业通过自身的IP储备和平台协同效应,构筑起长期竞争壁垒[7]。
加拿大凭借政策与人才优势,成为全球内容生产与技术创新的重要枢纽。加拿大游戏产业高度集中于蒙特利尔、温哥华与多伦多三大集群,近年来企业数量虽有所下降,但中大型团队占比提升,行业转向结构优化阶段。政府通过税收抵免与基金补贴大幅降低开发成本,使加拿大成为全球少数可规模化生产3A内容的低成本地区之一[8]。育碧、EA、微软等跨国公司在此设立大型研发中心,中小型独立工作室则依托数字平台与政策支持成为创新来源,共同构建加拿大的游戏产业生态。
(三)欧洲市场:成熟规范市场,合规驱动与多元生态并行
2025年,欧洲游戏市场整体收入达331亿美元,占全球总收入的18%,用户总数约为4.65亿,仅次于北美与亚太地区。欧洲市场规模稳定,以制度完善与生态多元为主要特征。在区域内部,德国、英国和法国构成欧洲游戏的三大主力市场。全欧共有约6000家游戏工作室,以中小型团队为主,在法国、德国、英国、波兰、北欧等地形成产业聚集区。在商业模式上,欧洲市场移动端以“免费下载+内购”模式为主导,主机与PC平台仍以付费下载为主[9]。欧洲移动游戏工作室在“玩家友好”的商业模式设计方面表现突出。
四、海外游戏市场盘点:拉美、东南亚及中东北非地区
(一)拉美市场:人口红利与产业升级协同释放
2025年,拉丁美洲游戏市场整体收入达83亿美元,占全球总收入的4%,同比增长6.4%,逐步成为全球游戏产业的重要增量来源。互联网普及率与智能手机用户规模的持续提升,为市场扩张提供了长期动力[10]。
巴西是拉美地区最大的游戏市场,2025年游戏收入达27亿美元。在政策层面,巴西政府已投入3525万美元,专项支持本土电子游戏的生产与销售。据行业媒体报道,Brazil Games携30余家本土游戏工作室亮相2026年游戏开发者大会(GDC),旨在加强其在全球产业链中的影响力,巩固拉美最大游戏市场的地位,更希望成为全球范围内值得信赖的联合开发与制作合作伙伴[11]。近年来,巴西本土游戏工作室的能力不断跃升,已经能够覆盖从研发到运营的完整链条,并提供面向移动、PC及主机平台的多类型开发服务,标志着巴西正从内容消费市场向内容供给市场转型。
(二)东南亚市场:“移动优先”的多元增长极
东南亚已成为全球增长最快的游戏市场之一。受益于移动互联网普及、数字基建升级以及年轻人口红利,这片拥有超六亿人口的多元化市场正在经历深刻转型。2024年,东南亚六国(印尼、菲律宾、泰国、越南、马来西亚、新加坡)的游戏市场总收入达129亿美元,标志着东南亚正从“新兴市场”崛起为不可忽视的战略要地[12]。
“移动优先”是东南亚市场的核心特征,价格亲民的安卓设备让数以亿计的新玩家加入游戏生态。移动端的普及催生了全球最具活力的移动电竞文化。如今,移动电竞已超越传统游戏品类,成为深植于年轻人生活中的社交现象,引发了广泛的社会参与。同时,自上而下的政策扶持为行业长期发展提供了坚实基础:泰国将电竞列为职业体育,并设立专项基金支持;马来西亚则投入大量资金建设电竞基础设施。这些政策不仅推动了游戏行业的合法化与主流化,也通过税收优惠和资金扶持吸引了大量国内外资本,为产业蓬勃发展提供了有利环境。
(三)中东北非市场:高净值用户的"战略窗口"
中东北非游戏市场2025年整体收入为71亿美元,占全球游戏收入的4%,同比增长7.5%,延续较快扩张趋势。中东已成为全球游戏厂商重点布局的潜力市场。该地区年轻的人口结构与极高的数字化渗透率,为社交娱乐和游戏领域提供了广阔的增量空间。值得注意的是,该地区女性玩家比例正在快速提升,预计2026年中东地区整体女性玩家占比将超过40%[13]。
中东市场的增长机遇亦来自宏观层面的经济转型。以沙特“2030愿景”和“迪拜游戏2033计划”为代表,海湾国家正依托主权资本加速发展非油经济,推动娱乐、科技等产业发展,为游戏行业提供了长期政策与资本支持基础。沙特主权财富基金PIF及其旗下Savvy Games Group近年来在全球游戏产业持续大手笔布局:PIF联合Silver Lake等机构于2025年以约550亿美元完成对艺电(EA)的私有化收购[14];2026年3月,Savvy Games Group以超60亿美元全资收购字节跳动旗下沐瞳科技(Moonton),创下近年中东资本收购中国游戏资产的最高金额纪录[15]。
资料来源:
1-2. Newzoo, <2025 Global Games Market Report>, 2025年09月
3. Newzoo, <2026 PC & Console Gaming Report>, 2026年03月
4. Newzoo, <The State of PC and Console Games in 2026>, 2026年03月
5. Sensor Tower, <Japan Game Market Insights 2025 >, 2025年09月
6. Sensor Tower, 《2025年韩国游戏市场洞察》, 2025年10月
7. Mordor Intelligence, <United States Gaming Market Size and Share>, 2026年02月
8. Entertainment Software Association of Canada (ESAC), <Canada’s Video Game Industry: Powering the Future of Play>, 2025年01月
9. Video Games Europe, <2024 All About Video Games>, 2025年08月
10. Newzoo, <2025 Global Games Market Report>, 2025年09月
11. Pocketgamer, <Brazil Games set to bring over 30 game studios to GDC 2026>, 2026年02月
12. Antom, 《东南亚游戏玩家心智洞察与消费行为报告》, 2025年10月
13. Niko partners, <The Future of Gaming in MENA-3: Understanding the opportunity>, 2025年06月
14. EA, <EA Announces Agreement to be Acquired by PIF, Silver Lake, and Affinity Partners for $55 Billion>, 2025年09月
15. 界面新闻, 《沙特Savvy Group以超60亿美元价格收购沐瞳科技》, 2026年03月
原标题:出海罗盘 | 第11期:数字科技出海——全球游戏市场(上)
来源:上海贸促
声明:本文由上海市国际贸易促进委员会与36氪出海联合发布。