




引言
2026年,刚果民主共和国(下称“刚果(金)”)的矿业立法再度酝酿调整。一方面,国民议会议员NKONDE CHEMBO Serge于2026年2月提交了《修改并补充2018年3月9日第18/001号〈矿业法典〉的法律草案》,主张对现行矿业法典作系统性修改,以强化国家对战略矿物的管理并提升规则的可执行性[1];另一方面,刚果(金)政府起草了修改《矿业条例》的政令草案,拟将《矿业法典》第七十一条之二关于矿业公司股本中刚果国籍自然人持股比例的原则性规则,转化为有主体、有程序、有期限、有罚则的操作性制度[2]。这两份草案文件分别处于立法机关与行政机关的议程之中,在内容上彼此衔接,共同构成当前刚果(金)矿业规则演变的最新节点。
若将观察的起点前移至2002年《矿业法典》与2003年《矿业条例》所奠定的原始框架,则2018年修订与2026年草案便不再是孤立事件,而是同一制度二十余年间“引资建章—收益再平衡—治理精细化”三段演进的后两个节点。本文以2002年原始框架为基准,依次梳理三个立法节点的制度内容,从问题意识、政策工具、本土化路径、国家角色等维度作深层比较,进而结合刚果(金)矿业发展的最新态势,研判其趋势,并就中资企业的应对提出建议。需要说明的是,2026年两份草案均处于审议过程中,条文内容仍可能调整,文中涉及草案具体条文与罚则数字的表述,以作者所见草案文本为依据,并尽可能以公开报道相互印证。
一、2002年《矿业法典》与2003年《矿业条例》:以招商引资为基调的原始框架
2002年7月11日第007/2002号法律颁布的《矿业法典》,与2003年3月26日第038/2003号政令颁布的《矿业条例》(后经2018年6月8日第18/024号政令修订),共同构成刚果(金)现代矿业制度的原点[3][4]。彼时刚果(金)刚走出长期战乱,百废待兴,立法者面对的核心问题是“如何让资本进来”,整部法典因此以招商引资为基调,呈现出鲜明的开放与优惠色彩。
从立法背景看,2002年法典是在国际金融机构协助下、参照当时国际通行的矿业立法经验起草的,目标是扭转国有矿业公司长期亏损、矿业产出持续萎缩的局面。上世纪末,刚果(金)的铜钴产量较历史峰值大幅下滑,国家财政濒临崩溃,政府既无资本也无技术重启矿山,吸引外国私人资本几乎成为唯一可行的选择。法典因此将“效率”与“确定性”置于首位,以制度化的优惠换取投资承诺,这在当时的国际矿业立法竞争中属于常见策略,也为日后规则调整埋下了“起点过松”的伏笔。
(一)国家角色的重新定位
2002年《矿业法典》第8条将国家定位为私营矿业的促进者和规范者:国家不直接从事商业性矿业经营,而是通过制定规则、授予矿权、提供担保来引导私人资本进入矿业领域。这一定位告别了此前国家垄断经营的模式,为外资以独资或合资方式进入打开了制度空间。
(二)矿权制度的现代化
2002年《矿业法典》建立了以矿业地籍局(CAMI)为核心的矿权登记体系,实行“登记在先”的矿权授予原则,取代了过去带有较强行政裁量色彩的分配方式。矿权类型上,勘探许可证有效期五年,可续展两次;开采许可证有效期可达三十年,期满可续展十五年,为大型矿山的长周期投资提供了稳定的权利预期[5]。矿权体系内部还区分普查、勘探、开采等不同权利类型,分别对应不同的申请条件与排他范围,小型矿业权证则为本国投资者保留了进入通道。矿业条例则进一步细化了申请、登记、转让、抵押等程序性规则,使矿权在相当程度上成为一种可流通、可融资的财产性权利。
(三)低税负与强优惠的财税安排
2002年框架的财税设计明显向投资者倾斜:矿业权利金税率按矿种在0.5%至4%之间浮动,铜、钴等有色金属适用2%的较低档;企业所得税税率为30%;企业投产首年可享受60%的加速折旧;亏损可向后结转五年;矿山设备与材料的进口关税仅为2%至5%;矿产品出口免征关税[6]。此外,法典还设置了稳定条款(第276条),承诺矿业企业在法典生效后十年内不受后续财税立法不利变更的影响。
(四)投资者担保与争端解决
法典第273条至第276条规定了财产保护、汇兑自由等担保:外国投资者可自由汇出股息与清算所得,折旧期内可将出口收入的40%留存境外用于偿债;国家征收矿业资产须提前六个月通知并给予公平补偿。第317条至第320条则确认国家接受将投资争端提交国际投资争端解决中心(ICSID)等机构仲裁,并放弃管辖豁免。这些条款在当时的非洲矿业立法中属于相当超前的投资者保护安排。
(五)环境与社区义务的原则性设定
2002年框架要求矿业企业编制环境管理计划,将环保义务纳入矿权申请与维持的条件之中;2003年条例第477条至第479条则对社区关系作了协商性安排,要求企业与受影响社区就土地使用、补偿等事项进行协商[7]。总体而言,这些义务以计划和协商为主要实现方式,刚性约束有限。
(六)“资源换基础设施”模式的制度土壤
正是在这一低门槛、强担保的框架下,2008年华刚矿业(Sicomines)以“资源换基础设施”模式落地:中方联合体获得铜钴矿开采权益,同时承诺为刚果(金)建设公路、医院等基础设施。该合作此后历经重谈,2024年达成的修订协议将中方基础设施投入承诺由约30亿美元提高至约70亿美元[8]。这一模式的形成与调整,本身就是观察2002年框架及其后续演变的典型样本。
(七)历史功绩与内在局限
客观评价,2002年法典完成了将刚果(金)矿业纳入现代法治轨道的历史任务,吸引了一批国际矿业资本进入,为日后铜钴产能的扩张奠定了制度基础。但其局限同样明显:税率偏低、优惠偏宽、监管偏软,社区与环境义务缺乏刚性,导致国家从矿业繁荣中获得的财政收益与资源贡献长期不成比例,社会层面的获得感亦相当有限。这些局限,构成了2018年修订的直接动因。
二、2018年修订的回顾:以财税再平衡为核心的系统性改革
2018年3月9日,刚果(金)颁布第18/001号法律,对2002年《矿业法典》进行大幅修订。如果说2002年立法回答的是“如何让资本进来”,2018年修订回答的则是“国家为什么没有拿到钱”。
(一)修订的现实动因
经过多年运行,刚果(金)政府与舆论普遍认为,2002年框架下的优惠安排被部分投资者以复杂交易结构放大利用:通过关联方高价采购抬高矿山成本,通过EPC总承包与咨询合同向境外转移利润,通过高息股东借款将经营利润转化为利息支出,再叠加加速折旧与宽松的亏损结转,使境内应税利润被大幅压缩。转移定价导致国家财政汲取不足,甚至出现合资企业运营二十余年、资源大量出口而刚方股东从未获得分红的案例。在财政收入压力与“资源民族主义”思潮的双重推动下,修订法典成为政府的政策选择。
(二)财税条款的全面上调
2018年修订的核心是价格型财税杠杆的密集运用:其一,国家免费取得矿业公司10%的不可稀释股权,矿权每次续展时再无偿转让5%,使国家以股东身份直接参与收益分配;其二,有色金属权利金税率由2%提高至3.5%,并创设“战略矿物”类别适用10%的高税率——2018年11月24日第18/042号政令随即将钴、锗、钶钽铁矿列为战略矿物,钴价正处于高位,此举对产业影响深远。其三,创设超额利润税,当商品价格超过可行性研究预测的一定幅度时,对超出部分利润按50%征税,将价格暴涨带来的“意外收益”纳入国家分享范围。其四,地表面积税提高约十倍,加速折旧改为线性折旧,压缩了前期利润递延空间[9]。
(三)本土化义务的强化
修订后的法典规定矿权仅授予法人,勘探申请人的最低财务能力要求由10倍提高至50倍;矿业分包业务原则上保留给刚果人控股的公司,与2017年《分包法》相衔接。这些条款将本土化从2002年框架下的倡导性安排,升级为矿权授予与维持的实质性条件。
(四)汇兑与加工政策收紧
出口收入的汇回要求显著收紧:折旧期内须将出口收入的60%汇回境内(2002年框架下仅须汇回40%),折旧完成后须100%汇回,境外留存仅限用于偿付境外债务的额度;同时确立矿产品原则上应在境内加工的政策导向,为日后推动本土冶炼埋下伏笔。
(五)社会与环境责任的制度化
2018年修订首次引入“社会责任书”制度,要求矿业企业编制并经批准载明社区发展义务的责任书,并按营业额0.3%计提社区发展拨款;环境责任方面引入无过错责任原则,加重了企业的举证负担。与此同时,2002年法典第276条的十年稳定期未获延续,存量项目被直接纳入新税制,引发投资者关于溯及力的广泛争议。
(六)行业反应与博弈结局
修订过程中,七家在刚果(金)运营的国际矿业公司组建行业联合会,与政府就实施细则展开多轮磋商,争取在条例层面缓和部分条款的冲击[10]。世界银行与国际货币基金组织的相关研究表明,即便在新税负水平下,刚果(金)铜钴项目仍具盈利空间。研究同时提示,对长期资本而言,规则的可预期性与税率水平同等重要,政策频繁变动带来的不确定性成本,有时高于税负上升本身。事实也印证了这一判断:作为行业联合会成员之一的五矿资源(MMG)等企业在表达关切的同时继续推进运营,2019年MMG仍在推进Kinsevere矿的扩建可行性研究,反映出多数企业“留下并适应”的现实选择。2018年修订最终以政府主导、企业适应的方式落地,为2026年的进一步调整积累了经验与信心。
三、2026年《矿业法典》修正案草案:治理精细化与责任具体化
(一)立法背景与条文结构
2026年2月提交国民议会的修正案草案,以“重新掌握战略矿物控制权、强化国家监管能力”为立法理由,拟修改现行法典40余个条文,并插入33个新条文。从条文结构看,草案不再重演2018年式的财税重构,而是聚焦监管架构、程序规则与责任机制,呈现明显的“治理精细化”取向。草案所附立法理由指出,现行法典在战略矿物管理、监管执法、社区权益保障等方面存在执行缺口,部分义务因缺乏程序性规定而长期停留在纸面,修法的重心因此从“再定规则”转向“让规则可执行、责任可追究”。这一判断与政府近年来强化出口管控、推进本土加工的政策脉络一脉相承。
(二)概念体系化
草案引入30余个新概念,对“战略矿物”“保留矿物”“手工开采区”“矿业供应链”等此前界定模糊或缺失的概念作出成文定义,意在压缩执法裁量与规避空间,为后续监管提供清晰的法律坐标。
(三)监管机构实体化
草案拟将若干监管机构实体化、职能法定化:强化战略矿物市场监管机构(ARECOMS)在战略矿物管控、出口配额管理中的法定地位;设立后代矿业基金(FOMIN),将部分矿业收益纳入代际保存与分配轨道;充实矿业总监察局的稽查职权。监管由“条文上的义务”转向“组织化的执行”,是草案区别于以往修订的突出特征。ARECOMS在此后钴出口配额管理中的实际运作(包括配额分配、出口许可审核与平台申报),可以视为这一监管实体化思路的先行演练,其经验与教训大概率将反哺草案相关条款的最终设计。
(四)战略矿物与保留矿物制度
草案授权总理以法令宣布战略矿物,并建立国家战略安全储备;铀、钍等被列为保留矿物,实行特别管理。结合2026年5月锂被列入战略矿物清单适用10%权利金税率的实践,战略矿物制度正从个案安排演变为常规化的政策工具。
(五)矿权与手工开采管理
草案重新界定自由踏勘与踏勘证明制度,明确外国自然人不得进入手工开采区,试图从主体资格上厘清手工开采与工业化开采的边界,回应长期以来手工采钴链条中的合规争议。
(六)健康、安全与环保义务升级
草案将健康安全环保义务的履行情况设定为矿权维持的条件,扩大工业民事责任的适用范围,并细化污染损害与职业病的赔偿规则。环境义务由此从2002年框架下的“计划化”安排,演进为与矿权存续直接挂钩的刚性约束。
(七)社会责任具体化
草案将2018年创设的社会责任书制度推向可操作层面:责任书有效期五年;营业额0.3%的社区发展拨款改由社区代表担任主席的实体管理;矿权届满前六个月设置履行情况查证程序;未履行社区义务可构成矿权丧失事由;矿业部长须每年向议会提交社会责任履行报告。社区义务从“软约束”变为与矿权存续联动的“硬指标”。
(八)本地化深化
草案要求矿业企业优先并多数雇用刚果籍员工,制定技术转让计划,并设置分包配额,将本地化要求从雇用环节延伸至技术、管理层级与供应链环节。对中资企业而言,这意味着管理岗位的属地化、关键技术岗位的培养责任以及与本地供应商的合作深度,都将从自愿性安排转变为可核查的法定义务,人力资源与采购政策需要作系统性重构。
(九)监管领域扩展与刑罚全面上调
草案将泉水、矿井排水、矿泉水、热矿泉水、地热矿床等纳入矿业法规制范围,填补监管空白。尤为引人注目的是刑事责任的全面上调:根据修正案草案文本,非法从事矿业活动可处5万至100万美元罚金,欺诈性掠夺矿业资源可处10至20年监禁并处50万至100万美元罚金,妨碍透明度义务可处30万至300万美元罚金;路透社报道亦确认草案拟将部分罚金提高至最高100万美元、部分罪名的刑期提高至最高20年[11]。
(十)初步观察
整体而言,2026年草案的取向可以概括为三点:一是不重演2018年的财税重构,主要税率与股权安排保持稳定,政策连续性较强;二是聚焦“执行问责”,将既有义务细化为有主体、有程序、有期限、有后果的规则;三是呈现明显的“刑罚化”倾向,以高额罚金与长刑期为监管背书。行业方面已表达关切,有商会与业界人士警告修法节奏与部分条款可能影响投资者信心。草案最终如何落地,仍有待国民议会审议与政商互动的结果。
四、2026年《矿业条例》政令修正案草案:刚果籍自然人持股制度的落地
(一)从原则条款到实施细则
2018年修订后的《矿业法典》第七十一条之二要求矿业公司股本中应有10%由刚果国籍自然人持有,但法典并未规定持股主体、取得方式、定价机制与违约责任,实施细则长期空白,导致该条款在实践中悬置。2026年政府起草的《矿业条例》政令修正案草案,正是为填补这一空白。该草案与国民议会审议中的民法典修正案草案互为表里:前者解决“股权如何分”的操作问题,后者解决“监管如何严”的体系问题,共同推动既有原则条款进入执行层面。据草案文本,政令拟修改条例第144条之二,并新增第144条之三至第144条之十,构建完整的持股实施制度。
(二)持股结构:雇员与其他刚果国籍自然人各半
据草案文本,10%的刚果籍自然人持股由两部分构成:不低于5%面向本企业刚果籍雇员,不低于5%面向其他刚果国籍自然人。雇员持股部分通过雇员合作社持有,采用赊账方式转让且不计利息,雇员可获分配的股息中最高80%被扣留用于偿还股款,待清偿完毕后方可自由处分。这一设计旨在解决雇员出资能力不足的问题,但也意味着雇员在相当长时期内仅享有受限的收益权。
(三)持有方式与定价机制
据草案文本,刚果籍自然人可通过个人直接持股、刚果籍自然人合伙公司或社会保障公共机构等方式持有股份;转让价格由各方自由确定,发生定价争议时可经调解解决,或由商事法院紧急审理确定价格。为防止义务落空,草案设置了“已尽必要努力”的证明路径:企业经报纸公告等公开方式招募刚果籍认购人并将结果报送公示后,仍无人认购的,可据此主张已履行义务[12]。
(四)维持义务与反稀释保护
据草案文本,股份转让、扣押、继承均不得减损10%的持股比例;外籍继承人须在六个月内将股份转让给适格主体;公司增资时不得稀释刚果籍自然人的既有持股比例。这意味着10%并非一次性的准入条件,而是贯穿公司存续期间的持续性义务,企业的任何股本变动都必须同步进行合规测算。
(五)反规避条款与法律责任
据草案文本,通过通谋虚伪表示、借名持股、挂名股东、幌子公司等方式规避持股义务的,按刑法典相关规定惩处。将股权代持这一在商业实践中并不罕见的安排直接纳入刑法规制,显著提高了违规成本,也对历史上形成的各类代持结构构成直接冲击。
(六)存量企业合规时限与执法动态
据草案文本,存量企业须在政令生效后六个月内完成合规。执法层面已在推进:矿业部长于2026年1月30日致函矿业企业,要求企业证明雇员5%持股的合规情况,宽限期至2026年7月31日[13][14]。不过,2026年7月31日矿业部与矿业商会组成的混合委员会确认,该制度的执行仍需出台实施性政令加以明确,在政令出台前暂缓立即执行。换言之,规则方向已经确定,但操作细则与执行时间表仍存在变数,企业处于“义务已定、细则待明”的窗口期。
五、2002年、2018年与2026年三个立法节点的深层比较
将三个立法节点并置观察,可以发现刚果(金)矿业治理的逻辑演变具有清晰的内在脉络。下表从九个维度做系统对照:
| 比较维度 | 2002年法典与2003年条例 | 2018年修订 | 2026年修正案草案 |
| 问题意识 | 如何让资本进来 | 国家为什么没有拿到钱 | 规则为什么没有落地 |
| 政策工具 | 优惠担保型(低税率、稳定条款) | 价格型财税杠杆(提税、股权、超额利润税) | 制度型程序与刑罚(查证程序、高额罚则) |
| 财税安排 | 权利金0.5%–4%,所得税30%,强优惠 | 权利金3.5%/战略矿物10%,超额利润税50% | 基本延续2018年框架,不作财税重构 |
| 本土化路径 | 优先雇用与采购的倡导 | 国家资本化(10%免费股权+续展5%) | 社会分散化(雇员与公众持股、分包配额、技术转让) |
| 国家角色 | 促进者与担保人 | 征税者+股东 | 监管者+裁判者+问责者 |
| 投资者保护 | 稳定条款、ICSID仲裁、放弃豁免 | 稳定期未延续,存量纳入新税制 | 以程序与责任重塑义务,保护色彩淡化 |
| 社区义务 | 协商性安排、环境计划 | 社会责任书+0.3%拨款,无过错责任 | 拨款社区化管理、届满前查证、不履行可丧失矿权 |
| 责任机制 | 以行政责任为主 | 行政与经济责任并重 | 刑罚全面上调,罚金与刑期大幅提高 |
| 影响性质 | 确定性优惠 | 经济性冲击 | 合规性弹性约束 |
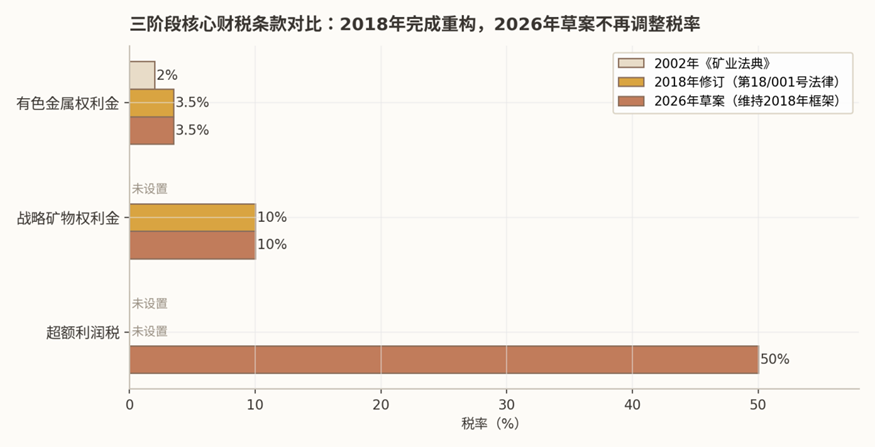 图1:三阶段核心财税条款对比
从六个关键维度可以进一步提炼演变逻辑:
第一,问题意识的递进。 2002年回答“蛋糕从哪里来”——以优惠和担保吸引资本,做大矿业经济总量;2018年回答“蛋糕如何分”——以财税杠杆和国家股权重新分配收益;2026年回答“规则如何落地”——以程序设计和刑罚威慑确保既有规则得到执行。
第二,政策工具的迭代。 从“优惠担保型”到“价格型财税杠杆”,再到“制度型程序与刑罚”,国家干预的方式越来越精细,也越来越依赖执法能力而非单纯的立法宣示。
第三,本土化路径的转换。 2002年的本土化停留在优先雇用与采购的倡导层面;2018年转向“国家资本化”,由国家以股东身份直接分享收益;2026年则走向“社会分散化”,通过雇员持股、公众持股、分包配额、技术转让等安排,将本土化的受益面从国家财政扩展至社会层面。
第四,国家角色的复合化。 国家从2002年的“促进者与担保人”,演变为2018年的“征税者+股东”,再到2026年的“监管者+裁判者+问责者”,角色不断叠加,与企业的关系从单纯的招商引资转向全方位治理。
第五,对投资者影响性质的变化。 2002年提供的是“确定性优惠”,影响正面且直接;2018年带来“经济性冲击”,直接改变项目现金流与估值;2026年施加的是“合规性弹性约束”——财税负担大体稳定,但合规义务的程序性、持续性显著增强,违规成本因刑罚化而非线性上升。
第六,制度的连续性。 三阶段并非彼此断裂,而是同一框架“建立—调整—执行”的三部曲:2026年草案中的0.3%社区拨款管理、第71条之二10%持股实施,均源自2018年的制度创设;而2018年的社区发展贡献、国家股权安排,又能在2002年框架中找到胚胎——2002年法典已有社区发展贡献计划的要求,第71条亦规定了向国家无偿出让5%股本的安排。制度的种子早已埋下,只是每一代立法者赋予其不同的生长方式。理解这种连续性,有助于企业避免将每次修法视为孤立的冲击,二八规则演进作为可预期、可准备的长期变量纳入经营规划。
六、刚果(金)矿业发展现状与趋势
(一)产业地位与中资参与
刚果(金)是全球第一大钴生产国,产量约占全球70%,同时是仅次于智利的全球第二大铜生产国。据彭博报道,2025年刚果(金)铜出口约340万吨,同比增长近10%,中国资本驱动的产能释放是主要增量来源[15]。中资企业在当地矿业中深度参与:意大利国际事务研究所(IAI)的研究指出,在刚果(金)规模最大的15个铜钴矿中,中国企业持有权益[16]。以洛阳钼业为例,其2024年钴产量达11.4万吨,约占全球总产量的40%[17];在2025年第四季度钴出口配额中获批6500吨,约占该批配额总量的36%[18]。中资企业不仅贡献了主要的新增产能,也在当地就业、基础设施与社区发展中扮演着举足轻重的角色,其合规状况因此兼具商业意义与公共意义。
(二)政策轨迹:从出口禁令到配额管理
钴出口管控是观察刚果(金)政策演变最清晰的样本。2025年2月22日,刚果(金)以钴价低迷、市场供过于求为由实施钴出口暂停,此后两次延长;2025年10月16日暂停到期后转为出口配额制,由战略矿物市场监管机构(ARECOMS)主管,2026年与2027年的年度出口上限各为9.66万吨(基础配额8.7万吨加战略配额0.96万吨)[19][20]。从“全面暂停”到“总量配额”,政策工具本身经历了一次快速迭代:禁令用以扭转价格颓势,配额则试图在保价格与保供应之间维持动态平衡,同时赋予监管机构对出口节奏的持续控制权。
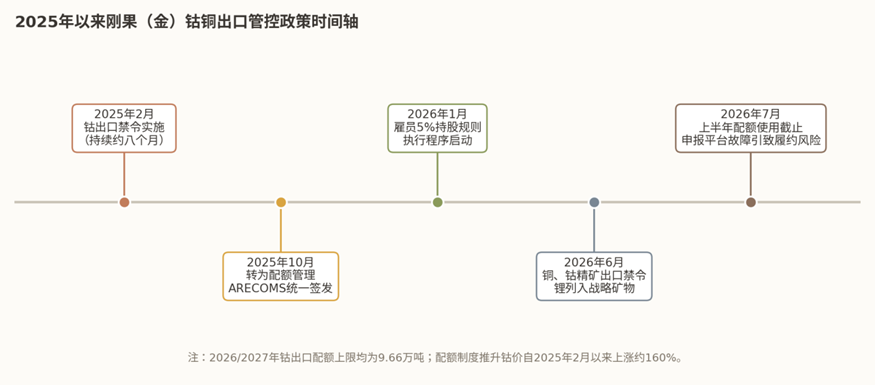 图2:2025年以来刚果(金)钴铜出口管控政策时间轴
资料据国际能源署(IEA)政策数据库、S&P Global及路透社报道整理[21][22][23]。
配额制的执行并不平顺。2026年年中,由于申报平台故障等技术原因,大量出口商未能在7月5日截止日前完成手续,涉及60%至75%的出口企业、约2万吨钴(货值约11亿美元)面临配额失效风险;在此期间钴价自低点累计上涨约160%,至约5.73万美元/吨。主要生产商立场分化:嘉能可公开支持配额管理,洛阳钼业则持反对意见,两家企业均曾因出口受阻宣布不可抗力[24]。
2026年,管控延伸至铜钴精矿。一份2026年6月29日签署、8月初经路透社报道公开的部际政令,禁止铜精矿与钴精矿出口,同时废止2023年的旧禁令,对战略情形设置最长一年的豁免,加工品不在禁止之列[25][26]。与之配套,刚果(金)对精矿出口适用的副产品新税制引入55%的估值系数,并给予三个月过渡期[27]。禁令的市场冲击立竿见影,国内冶炼产能不足的企业首当其冲,而具备本土加工能力的企业则表示暂不受影响[28][29]。
(三)本土加工能力成形
精矿禁令的底气,来自本土加工能力的实质性提升。卡莫阿-卡库拉项目年产50万吨的铜冶炼厂于2025年12月底产出首批阳极铜,2026年第二季度阳极铜产量达6.21万吨[30][31]。出口结构随之改变:2026年第一季度,精矿在刚果(金)铜出口中的占比已不足3%,钴则多以氢氧化钴等中间品形态出口[32]。从“出口原矿”到“出口加工品”的转变,正在从政策口号变为产业现实。这一转变的意义不止于出口统计口径:冶炼环节带来的附加值留存、技术工人培养与电力等配套需求,正在重塑矿业与东道国经济的关系,也为精矿禁令等政策提供了产业基础层面的支撑。
(四)锂业新赛道
锂是刚果(金)矿业版图的新变量。位于坦噶尼喀省的Manono项目选厂于2026年5月投产,6月实现刚果(金)历史上首次锂产品出口,由紫金矿业相关主体将锂精矿发运中国[33]。该项目规划年产硫酸锂约9.5万吨,总投资约10亿美元。2026年5月,锂被列入战略矿物清单,适用10%的权利金税率[34]。与此同时,Manono项目的权属争议仍未了结:2025年3月,国际商会仲裁院(ICC)裁定刚果(金)国有矿业公司Cominière违约,应赔偿澳大利亚AVZ公司约3900万欧元;相关ICSID仲裁程序仍在进行中,美国KoBold Minerals等资本对项目的介入亦处于暂缓状态[35][36]。锂赛道的开局,同时叠加了资源争夺、规则调整与国际仲裁的多重色彩。有研究指出,围绕Manono的纷争不宜简单纳入“大国竞争”的叙事框架,其实质是资源国政府、国有企业、跨国公司与发展融资多方围绕权属、规则与利益的复杂互动[37]。
(五)趋势研判
综合上述动态,可以作三点研判:
其一,资源民族主义正从“多收税”走向“留产业”。2018年修订的核心是财政汲取,2025年以来的出口禁令与配额管理则以倒逼本土加工、延伸产业链为目标,与印尼镍矿出口禁令、几内亚铝土矿本地化政策同频共振。资源国竞争的重心,已从税率高低转向产业链控制权的争夺。
其二,能源转型支撑长期需求,“铜钴锂”多品种格局正在形成。电网投资、新能源汽车与储能产业对铜钴锂的需求具有长期性,刚果(金)的资源禀赋决定了其在全球供应链中的地位难以替代,这既是其政策自信的来源,也是投资者长期留驻的理由。
其三,“以条件换合作”将成为常态。华刚矿业修订协议将中方投入承诺由约30亿美元提高至约70亿美元,换取合作的延续[38];精矿禁令则为战略情形预留最长一年的豁免,保留了个案协商的空间[39]。规则的刚性与执行的弹性并存,企业争取有利条件的窗口始终存在,但前提是自身合规无瑕疵、筹码有分量。
七、中资企业的应对措施
面对“执行问责”时代的规则体系,中资企业应从被动合规转向主动治理。治理思路需要实现三个转变:从“关系驱动”转向“制度驱动”,从“事后补救”转向“事前防控”,从“单点应对”转向“体系建设”。
(一)股权与治理结构合规
对照第71条之二及政令草案要求,全面梳理现有股权结构,评估雇员持股与公众持股的合规路径,预先设计合作社持股、赊账转让、股息扣留还款的操作方案。风险触发点提示:任何形式的代持、借名、挂名安排按草案均可能触发刑事责任,历史形成的代持结构应在宽限期内完成清理;存量企业六个月的合规时限紧迫,应在政令生效前完成方案储备;增资扩股、股份继承均不得稀释或减损10%的持股比例,股本变动前须同步进行合规测算,外籍继承人六个月转让义务亦应纳入继承与股权流转预案。
(二)延伸产业链、调整产品形态
顺应精矿出口禁令与本土加工导向,评估建设或参股冶炼产能的可行性,调整出口产品形态,将氢氧化钴、阳极铜等加工品作为主要出口品类。风险触发点提示:钴出口配额设有严格申报截止日,平台故障等行政因素可能放大履约风险,应预留提前量并保留申报证据;精矿禁令的战略豁免最长一年,申请流程、材料与时点应预先研判;副产品适用55%估值系数的新税制,应重新测算综合税负,调整定价与核算安排[40][41] 。
(三)社会责任与社区关系全周期管理
将社会责任书义务清单化、预算化、节点化,把0.3%社区发展拨款的计提、拨付与社区代表实体的运作纳入公司治理流程。风险触发点提示:草案设置矿权届满前六个月的履行查证程序,未履行社区义务可构成矿权丧失事由,续展申请前应提前完成自查;社区承诺的履行过程应全程留痕,形成可举证的档案;矿业部长年度议会报告制度意味着企业履责情况将进入政治视野,负面舆情可能转化为监管行动[42]。
(四)刑事与行政合规体系前移
针对草案罚则的“刑罚化”倾向,将合规体系从税务、关务延伸至刑事风险防控。风险触发点提示:供应链尽职调查应覆盖手工开采原料的甄别,外国自然人不得进入手工开采区的禁令须纳入现场管理;根据草案文本,妨碍透明度义务的罚金可达30万至300万美元,信息披露、数据报送等基础流程应按最高标准执行;非法采矿、欺诈性掠夺等罪名对应10至20年监禁,特殊领域应制定专项合规规程,并建立内部举报与调查响应机制,确保问题在企业内部早发现、早处置[43]。
(五)税务安排与关联交易管理
规范关联采购、服务与资金往来,转让定价文档应完整齐备,关联交易定价遵循完全竞争原则;税务与关务申报口径保持一致,避免因数据矛盾引发稽查。对超额利润税、战略矿物权利金、副产品估值系数等特殊税制,应建立动态测算模型,将税负变化纳入投资决策与报价体系。同时应关注税收优惠与减免安排的适用边界,留存税务机关的书面确认,避免口径调整时被追溯补缴;重大交易的税务处理宜事先取得专业意见并与主管税务机关沟通,将争议化解在申报之前。
(六)沟通谈判与争端解决
以和解与协商为优先路径:洛阳钼业TFM项目以8亿美元和解金分六年支付的方式化解权益金争议,华刚矿业以追加基础设施投入换取合作延续,均是“以条件换合作”的成功实践。行业层面,可借助矿业商会等集体平台参与规则磋商,2018年修订过程中行业联合会争取条例层面缓和的经验表明,集体沟通在规则形成期确有空间[44]。双边投资保护协定与国际仲裁是最后选项——AVZ虽在ICC裁决中获胜,但ICSID程序拖延至今,项目权属争议仍未解决,仲裁的时间与关系成本不可低估[45][46] 。
(七)落地路线图与动态监测
建议中资企业按“体检—落地—固化—沟通”四个阶段推进合规体系建设:
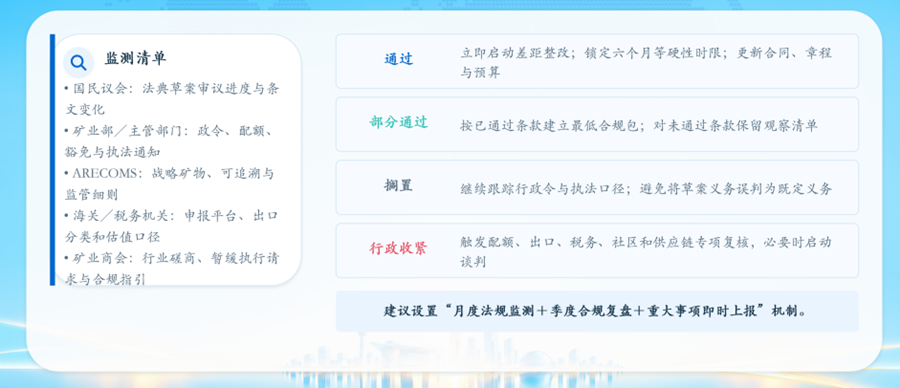
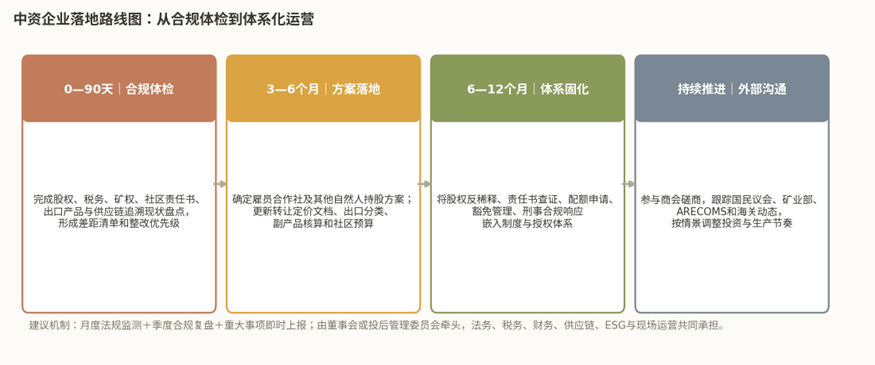 动态监测应覆盖四类信源:国民议会的立法进程(修正案草案审议状态)、矿业部与ARECOMS的行政指令(配额、豁免、持股政令)、海关与税务机关的执行口径(税率适用、估值系数)、矿业商会的行业动态(集体磋商、合规指引)。针对立法前景,应预设四套情景预案:草案整体通过、部分条款通过、审议搁置、行政层面先行收紧,分别对应不同的合规节奏与资源投入。运行机制上,建议实行“月度法规监测+季度合规复盘+重大事项及时上报”的常态化安排,确保规则变化在第一时间转化为企业行动。
八、结语
从2002年到2026年,刚果(金)矿业立法完成了从“优惠吸引”到“执行问责”的历史性转向。三个立法节点环环相扣:2002年以开放与担保解决“蛋糕从哪里来”,2018年以财税杠杆与国家股权解决“蛋糕如何分”,2026年则以程序设计与刑罚威慑解决“规则如何落地”。这一演进逻辑与全球资源民族主义的走向一致——资源国不再满足于分享租金,而是追求对产业链与规则执行的实质控制。值得强调的是,这一转向并非针对特定国家或特定企业,而是资源国在商品价格周期、财政压力与社会诉求共同作用下的普遍性政策调整,印尼、几内亚等资源国的近年实践均可佐证。
对中资企业而言,刚果(金)的资源禀赋与能源转型带来的长期需求,决定了其投资价值不会因规则收紧而消失;但规则环境的深刻变化意味着,“深度本地化+体系化合规”已成为可持续经营的基本前提。当前正值修正案草案审议与持股政令细则待明的窗口期,尽早开展合规体检、主动参与规则磋商,远胜于被动等待规则落地后的仓促应对。在规则由优惠转向问责的时代,合规能力本身就是最可靠的竞争力。
注释:
[1] Révision du code minier : Serge Nkonde dépose une réforme majeure pour reprendre le contrôle des minerais stratégiques》(Surveillance.cd),2026-02-10。
[2]《RDC : les sociétés minières doivent céder 5% aux salariés congolais d’ici juillet》(Agence Ecofin),2026-02-12。
[3] 刚果(金)2002年7月11日第007/2002号法律《矿业法典》,法文全文。
[4] 刚果(金)2003年3月26日第038/2003号政令《矿业条例》(2018年6月8日经第18/024号政令修订),2018年条例官方文本。
[5] 刚果(金)2002年7月11日第007/2002号法律《矿业法典》,法文全文。
[6] 刚果(金)2002年7月11日第007/2002号法律《矿业法典》,法文全文。
[7] 刚果(金)2003年3月26日第038/2003号政令《矿业条例》(2018年6月8日经第18/024号政令修订),2018年条例官方文本。
[8]《Sicomines: How EITI DRC helped secure $4 billion additional revenue》(EITI),2024-03-25。
[9] 刚果(金)2018年3月9日第18/001号法律(修订矿业法典),法文全文。
[10]《Ivanhoe Mines joining with industry in commencing detailed discussions with the DRC government…》(Ivanhoe Mines),2018-03-16。
[11]《Congo’s planned mining law reform could dent investor confidence, industry warns》(路透社,CNBC Africa转发),2026-07-14。
[12]《RDC : les sociétés minières doivent céder 5% aux salariés congolais d’ici juillet》(Agence Ecofin),2026-02-12。
[13]《Congo 5% Worker Equity Rule: DRC Mining Deadline》(Discovery Alert),2026-06-18。
[14]《RDC : les sociétés minières doivent céder 5% aux salariés congolais d’ici juillet》(Agence Ecofin),2026-02-12。
[15]《Congo copper exports rose 10% last year as China drives output》(Mining.com/彭博),2026-02-11。
[16]《Minerals and Lobito Corridor between domestic needs and EU’s de-risking strategy》(IAI,意大利国际事务研究所),2026-03-19。
[17] 洛阳钼业2024年年报新闻稿(钴产量114,165吨)。
[18]《刚果(金)确定今年底前的钴出口配额分配方案》(中国驻刚果(金)大使馆经济商务处),2025-10-14。
[19] IEA政策库:刚果(金)钴出口暂停时间线。
[20]《DRC cobalt export quotas to support cobalt prices, though challenges loom》(S&P Global Market Intelligence),2025-10-16。
[21] IEA政策库:刚果(金)钴出口暂停时间线。
[22]《DRC cobalt export quotas to support cobalt prices, though challenges loom》(S&P Global Market Intelligence),2025-10-16。
[23]《Congo cobalt exporters fear losing quotas due to administrative glitch》(路透社,CNBC Africa转发),2026-07-03。
[24]《Congo cobalt exporters fear losing quotas due to administrative glitch》(路透社,CNBC Africa转发),2026-07-03。
[25]《刚果(金)将禁止铜精矿、钴精矿出口》(观察者网,据路透社),2026-08-06。
[26]《DRC bans copper and cobalt concentrates exports》(路透社,Business Day全文转发),2026-08-06。
[27]《DRC bans copper and cobalt concentrates exports》(路透社,Business Day全文转发),2026-08-06。
[28]《刚果(金)铜钴精矿禁令扰动市场 多家企业称暂无影响》(财新网),2026-08-07。
[29]《刚果(金)签署铜钴精矿出口禁令详解》(上海有色网SMM),2026-08-06。
[30]《Ivanhoe Mines Announces First Anode Production from Kamoa-Kakula Copper Smelter》(Ivanhoe Mines),2026-01-02。
[31]《Ivanhoe Mines Reports 64,328 Tonnes of Copper Produced by Kamoa-Kakula in Q2 2026》(Ivanhoe Mines),2026-07-08。
[32]《DRC bans copper and cobalt concentrates exports》(路透社,Business Day全文转发),2026-08-06。
[33]《Zijin starts Congo lithium exports to China》(路透社,CNBC Africa转发),2026-07-16。
[34]《Congo adds lithium to strategic minerals in higher tax bracket》(Mining.com/彭博),2026-05-31。
[35]《The struggle for Manono: Beyond the China-West narrative in DRC’s lithium rush》(IDS),2026-08-07。
[36]《Australia’s AVZ Minerals scores legal victory against Congo over disputed lithium mine》(路透社,Mining.com转发),2025-03-14。
[37]《The struggle for Manono: Beyond the China-West narrative in DRC’s lithium rush》(IDS),2026-08-07。
[38]《Sicomines: How EITI DRC helped secure $4 billion additional revenue》(EITI),2024-03-25。
[39]《DRC bans copper and cobalt concentrates exports》(路透社,Business Day全文转发),2026-08-06。
[40]《Congo cobalt exporters fear losing quotas due to administrative glitch》(路透社,CNBC Africa转发),2026-07-03。
[41]《DRC bans copper and cobalt concentrates exports》(路透社,Business Day全文转发),2026-08-06。
[42]《Révision du code minier : Serge Nkonde dépose une réforme majeure pour reprendre le contrôle des minerais stratégiques》(Surveillance.cd),2026-02-10。
[43]《Congo’s planned mining law reform could dent investor confidence, industry warns》(路透社,CNBC Africa转发),2026-07-14。
[44]《Ivanhoe Mines joining with industry in commencing detailed discussions with the DRC government…》(Ivanhoe Mines),2018-03-16。
[45]《The struggle for Manono: Beyond the China-West narrative in DRC’s lithium rush》(IDS),2026-08-07。
[46]《Australia’s AVZ Minerals scores legal victory against Congo over disputed lithium mine》(路透社,Mining.com转发),2025-03-14。
来源:通商律师事务所
作者:王琳,通商律师事务所合伙人,北京办公室;执业领域:兼并收购、境外投资、房地产与建设工程、商事仲裁;邮箱:celine.wang@tongshang.com
特别声明:本文和其内容仅代表作者本人观点,不视为通商律师事务所或其律师的法律意见或建议。