




在全球医疗设备更新需求持续释放、国际产能合作不断深化的背景下,我国手术机器人行业出口保持强劲增长态势。2026年上半年,行业进出口总规模达1.9亿美元;其中出口额达7001.3万美元,同比增长347.1%,出口目的地由去年同期的23个增至49个,市场覆盖面扩大逾一倍;进口1.15亿美元,同比下降17.7%。海关数据显示,本轮出口呈现出口额高速增长、新兴市场放量崛起、市场布局多元拓展的特征,海外医疗采购需求基本面稳固,各区域市场形成协同发力格局。
出口高速增长背后,是国内产业竞争力的不断提升和海外医疗终端市场采购需求的持续释放。国内产业方面,我国已构建起较为完备的医疗器械产业链配套体系,手术机器人领域技术迭代持续提速,腔镜、骨科、泛外科等多条产品管线相继实现临床落地与商业化应用。伴随国内市场国产替代进程不断推进,产业整体成熟度显著提升,整机研发、核心部件制造、临床验证等能力持续夯实,为国内企业参与国际市场竞争奠定坚实产业基础。企业出海层面,各目的地市场增速呈现明显分化,反映全球手术机器人需求结构多元,国产企业凭借产品性价比优势、快速交付能力和完善的本土化服务,积极拓展海外订单、扩大市场份额,正获得越来越多海外医疗机构的认可。
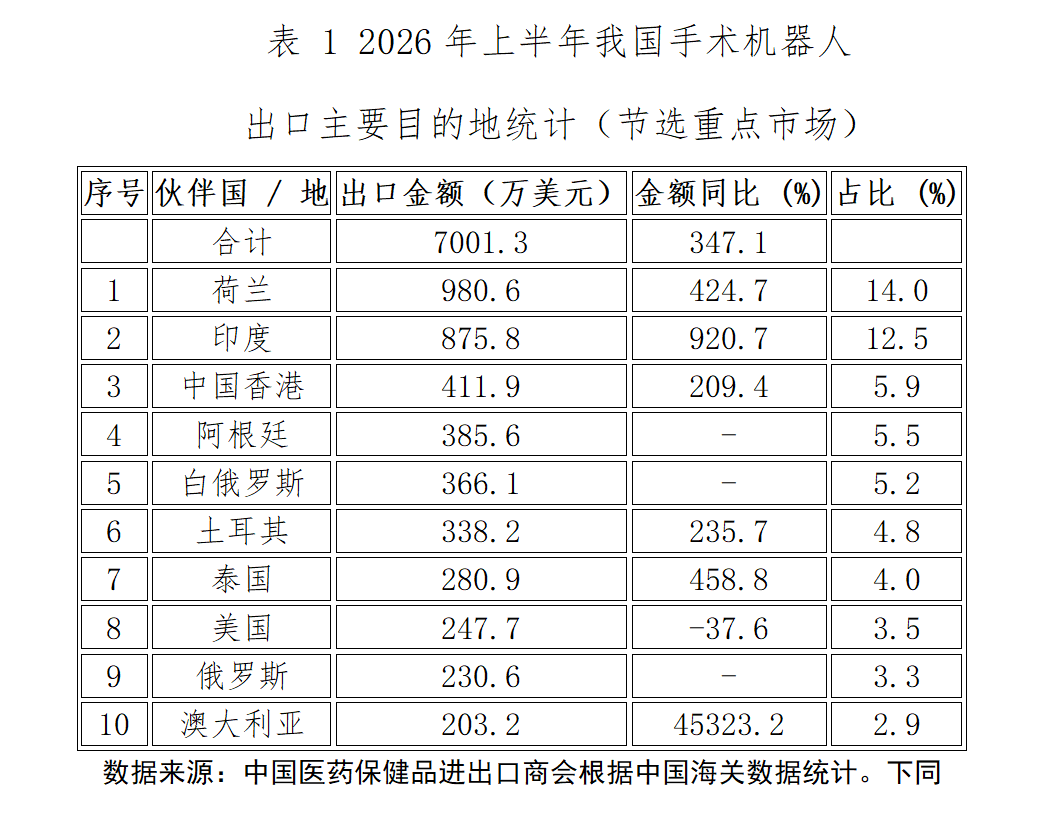
美国是全球最大的单体医疗器械市场,也是手术机器人的全球主导市场,本土巨头(直觉外科等)已形成高度垄断,市场准入与监管体系成熟,对产品技术、临床证据和合规性的要求处于全球最高水平。2026年上半年,我国对美手术机器人出口247.7万美元,仅占总出口的3.5%,说明国产产品在美仍处市场导入初期,面临FDA认证、临床验证与商业准入的多重壁垒。当前国内企业正推进FDA认证与临床布局,以审慎节奏积累准入能力。长期看,美国市场体量大、支付能力强,在国产技术持续突破和差异化竞争下仍有可观的增量空间,是国产手术机器人国际化必须攻克的高端战略市场,需要企业立足长期视角,持续深耕。欧洲市场稳步拓展,荷兰成为我国手术机器人第一大出口目的地。
2026年上半年,我国对荷兰出口手术机器人980.6万美元,同比大幅增长424.7%,占出口总额的14.0%。荷兰作为欧洲重要转口贸易枢纽,大量产品经由荷兰辐射欧盟其他国家,反映国产手术机器人正稳步打开欧洲市场通道。同期,对德国出口118.1万美元,同比增长128.9%,市场潜力持续释放。欧盟医疗器械MDR准入体系对产品合规性要求较高,我国企业正积极推进认证进程,持续提升产品合规水平,为深耕欧洲市场奠定基础。
俄罗斯成为手术机器人出海的新兴潜力市场,2026年上半年,我国对俄出口手术机器人230.6万美元。当地医疗更新改造需求持续释放,对国产医疗设备接纳度不断提升,为国产手术机器人提供广阔增量空间,后续增长值得关注。
东南亚及其他新兴市场多点开花。其中,印度市场表现尤为亮眼,2026年上半年我国对印度出口手术机器人875.8万美元,同比增长920.7%,成为仅次于荷兰的第二大出口市场;泰国出口280.9万美元,同比增长458.8%;越南出口125.8万美元,实现从无到有的突破。总体看,印度、阿根廷、白俄罗斯、土耳其等新兴市场受益于医疗基础设施升级带来的设备采购红利,出口初具规模并快速放量,成为行业出口增长的重要引擎。
海外市场的快速放量,是设备产品力与配套服务能力共同作用的结果。手术机器人出海的核心竞争力,不仅是设备本身的性价比,更是配套的医生培训与本地化服务体系。国产手术机器人企业已同步搭建了标准化的跨国培训体系,为海外合作医院提供全周期医生培训支持,解决了新兴市场“有设备、无熟练操作医生”的核心痛点,成为国产设备在海外市场快速放量的关键支撑,也推动中国手术机器人临床实践经验向外输出。从出口市场结构来看,荷兰、印度两大核心市场合计占比26.5%,引领行业出口增长;前十大出口市场合计占比约61.7%,重点市场支撑作用突出。企业在巩固核心市场的同时,持续开拓新兴市场,出口覆盖面和韧性不断增强。
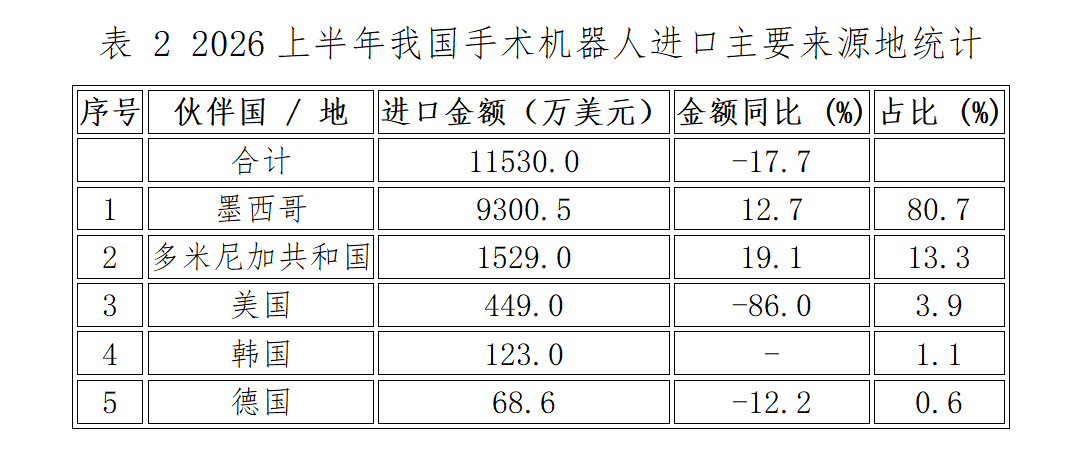
从进口侧观察,2026年上半年我国手术机器人进口总规模1.15亿美元,同比下降17.7%。进口来源地较为集中:墨西哥以9300.5万美元居首,占比80.7%,且同比增长12.7%;多米尼加共和国为第二大来源地,占比13.3%;美国进口449万美元,同比下降86.0%。墨西哥为海外头部企业重要的境外制造基地,支撑相关设备全球供应。自美国进口规模回落,一方面源于直观复星上海基地实现达芬奇手术机器人整机本土化生产并供应国内市场;另一方面国产手术机器人临床应用逐步拓展,对境外整机进口形成一定替代效应。进口数据反映国内市场供给格局正在发生积极变化,国产手术机器人技术水平和临床应用日益成熟,本土供应能力持续提升,为国产替代创造更大空间。
当前行业外部发展条件整体向好,既面临全球市场带来的现实挑战,也迎来重大结构性发展机遇。挑战方面,欧美医疗器械准入体系对产品合规性和临床数据要求较高,MDR、FDA等认证周期长、成本高,抬高了企业出海的制度性合规成本;海外头部企业技术积累深厚,国产设备仍需在持续追赶中缩小差距。
机遇方面,国产手术机器人正凭借差异化产品定位和综合服务优势,逐步融入全球医疗体系;伴随共建“一带一路”深化和RCEP区域红利释放,东盟、中亚、拉美等地区医疗基础设施建设扩容,为行业开辟了新的增量空间;国内医疗器械创新能力持续增强,为产业向高附加值赛道转型奠定基础。
展望后续走势,我国手术机器人行业外贸发展前景广阔,应持续落实市场多元化发展战略:一方面,巩固荷兰、印度、俄罗斯、土耳其等已打开局面的市场,深化本地化服务和渠道建设;另一方面,持续推进欧盟、美国等传统发达市场的认证和临床布局,稳步提升高端市场份额。
企业层面,应持续加大研发投入,深耕手术机器人核心算法、机械臂、导航控制系统等关键技术,推动产品向高精度、智能化、多适应症方向迭代升级,覆盖综合医院、基层医疗机构等不同应用场景。竞争模式逐步转向“硬件+手术培训、运维服务、算法迭代升级”的综合服务模式,推动行业向产品力、技术力、临床数据与品牌力的综合竞争升级,持续提升国产手术机器人的全球附加值和品牌影响力。
来源:中国医药保健品进出口商会