




一、税务种类与案例
阿曼税务局(Oman Tax Authority)作为一个具有自主性和独立性的机构,负责管理阿曼境内的企业所得税、预提所得税、增值税及消费税。
(一)企业所得税
《企业所得税法》(Corporate Income Tax Legislation,以下简称“企业所得税法”)原则上按照应纳税所得额的15%征收企业所得税。应纳税所得额通常为营业收入扣除可税前列支费用后的余额,但以下两类情形适用不同税率:
- 从事石油和天然气勘探活动的企业,其石油及天然气销售所得适用55%的企业所得税税率,具体仍应遵守相关勘探与生产分成协议的约定;
- 符合小型及微型企业认定条件的阿曼独资企业和有限责任公司,在满足特定条件的情况下,适用3%的企业所得税税率。
小型及微型企业认定条件:
- 注册资本(Registered Capital)不超过 OMR 60,000
- 年营业收入(Annual Gross Income)不超过 OMR 150,000
- 员工人数(Number of Employees)不超过25名员工
- 经营性质不得属于专业服务(Professional Activity)
在满足特定条件的情况下,下列收入可享受企业所得税免税待遇:
- 符合工业免税政策的特定工业活动所得;
- 符合条件的纳税人在自由区和经济特区取得的收入;
- 出售在马斯喀特证券交易所上市的股份所取得的收益;
- 从阿曼公司取得的股息收入。
企业所得税法承认常设机构PE(permanent establishments)的概念,并对常设机构在阿曼境内产生的净所得征税。常设机构适用的税率与在阿曼注册成立的企业相同。
企业所得税法还对费用税前扣除条件作出规定,包括公司设立前费用和经营前费用的扣除,同时涉及亏损结转、境外税收抵免、常设机构认定以及资本弱化等事项。
纳税人应当在纳税年度结束之日起四个月内,以电子方式提交年度企业所得税申报表,并接受阿曼税务局的税务评估。
(二)预提所得税
企业所得税法规定,向非居民(non-residents)支付下列款项时,原则上应按照10%的税率代扣代缴预提所得税:
- 特许权使用费;
- 管理费;
- 研发服务对价;
- 使用或有权使用计算机软件的对价;
- 提供服务的对价;
- 利息,但根据2023年1月发布的皇家指令,目前已无限期暂停征收;
- 股息,但根据2023年1月发布的皇家指令,目前已无限期暂停征收。
根据2022年12月发布的皇家指令,对飞机、船舶以及飞机和船舶发动机租赁款征收的预提所得税亦已暂停。
如果阿曼与非居民纳税人税收居民国之间已签署并生效避免双重征税协定,则上述款项在满足特定条件的情况下,可能适用优惠税率或免税待遇。目前,阿曼已与接近40个国家签署并实施避免双重征税协定。
纳税人应当在每月结束之日起14日内,以电子方式提交月度预提所得税申报表,并接受阿曼税务局的税务评估。
(三)增值税
《阿曼增值税法》(Oman VAT Legislation,以下简称“增值税法”)规定,对经营活动中货物和服务的供应、视同供应以及进口行为征收增值税,除非相关交易明确适用零税率、免税或不属于增值税征税范围。
目前,阿曼增值税标准税率为5%。
1.免税供应
免税供应不征收增值税,与该等供应相关的进项增值税不得抵扣。根据增值税法,免税供应主要包括以下项目,但均须满足特定条件:
- 特定金融服务;
- 医疗保健服务;
- 教育服务;
- 境内客运服务;
- 住宅房地产的再次销售或出租。
2.零税率供应
零税率供应按照0%的税率征收增值税,与该等供应相关的进项增值税可以抵扣。
根据增值税法,阿曼境内适用零税率的供应主要包括以下项目,但均须满足特定条件:
- 特定石油、石油衍生品和天然气;
- 特定食品;
- 药品及医疗器械;
- 贵金属金条;
- 国际运输服务。
根据增值税法,涉及阿曼境外的零税率供应主要包括以下项目,但均须满足特定条件:
- 货物和服务出口;
- 在海关暂停征税情形下提供的货物和服务,包括向自由区、经济特区提供或在自由区、经济特区内提供的货物和服务。
3.标准税率供应
- 标准税率供应按照5%的税率征收增值税,与该等供应相关的进项增值税可以抵扣。
- 凡未被明确列为免税、零税率或不属于增值税征税范围的供应,原则上均适用5%的标准税率。
- 纳税人应当在每个纳税季度结束之日起30日内,以电子方式提交季度增值税申报表,并接受阿曼税务局的税务评估。
(四)消费税
《阿曼消费税法》(Oman Excise Tax Legislation,以下简称“消费税法”)对被认为有害于人体健康或环境的特定商品征收消费税。
目前,阿曼对以下商品征收消费税:
- 含糖饮料:税率50%;
- 酒精饮料:税率100%;
- 能量饮料:税率100%;
- 猪肉及猪肉制品:税率100%;
- 烟草及烟草制品:税率100%。
纳税人应当在每个纳税季度结束之日起30日内,以电子方式提交季度消费税申报表,并接受阿曼税务局的税务评估。
(五)关税
除依法明确免税的货物外,阿曼对进口货物征收关税。具体关税税率取决于货物的海关归类,目前阿曼适用的标准关税税率为5%。
如果阿曼与进口货物原产国之间已签署并生效自由贸易协定,则相关进口货物在满足特定条件的情况下,可能适用优惠关税税率或关税豁免。
目前,阿曼与以下国家或区域组织之间存在贸易协定安排:
- 欧洲自由贸易联盟;
- 大阿拉伯自由贸易区;
- 海湾阿拉伯国家合作委员会;
- 新加坡;
- 美国。
阿曼承认经认证经营者制度以及海关保税仓库制度,以简化货物清关程序并优化关税成本。
(六)旅游税
阿曼对以下餐厅和咖啡馆征收4%的旅游税:
- 通过特许经营合同运营的餐厅和咖啡馆;
- 位于旅游用地上的餐厅;
- 位于酒店设施内的餐厅。
(七)市政税(Municipal Tax)
阿曼对以下特定经营活动征收市政税(Municipal Tax):
- 不动产租赁收入:按租金收入的 3% 征收;
- 酒店住宿服务:按住宿收入的 5% 征收;
- 娱乐场所及电影院:按营业收入的 10% 征收。
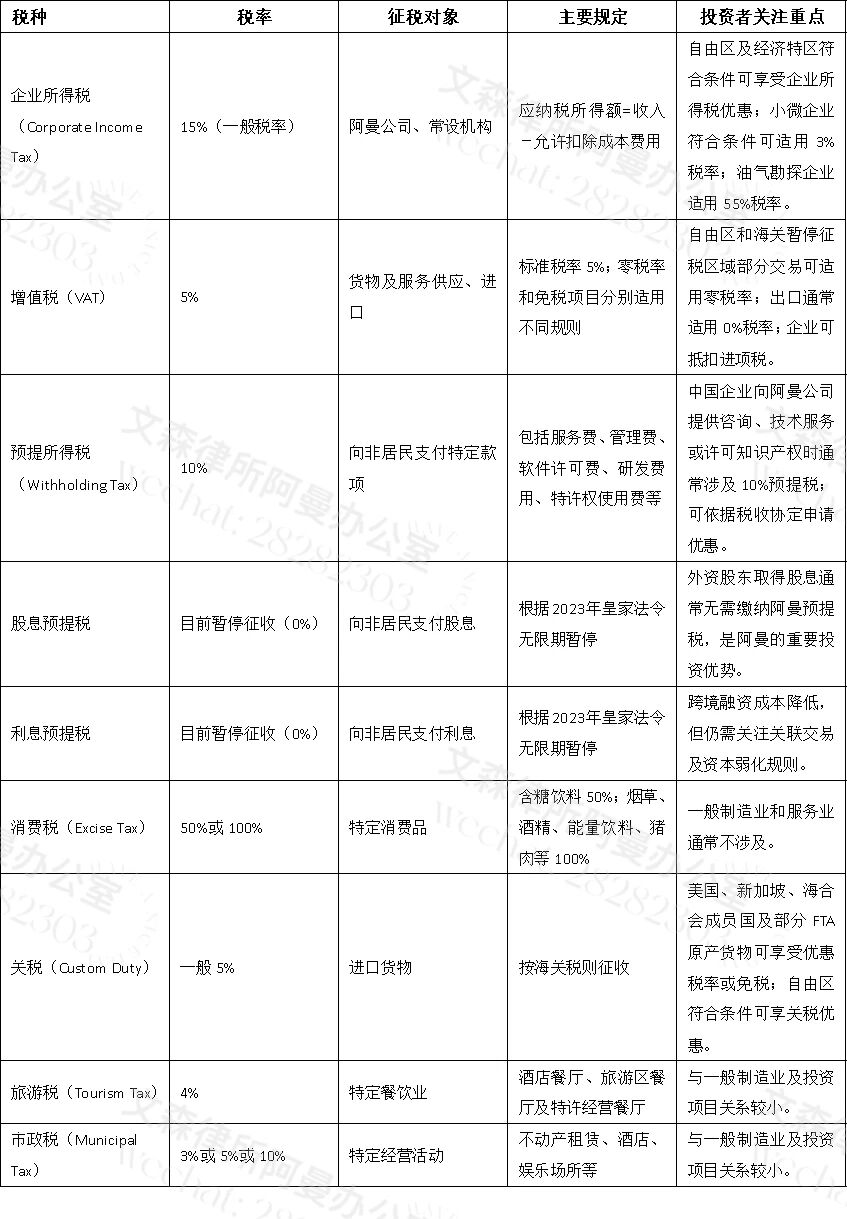
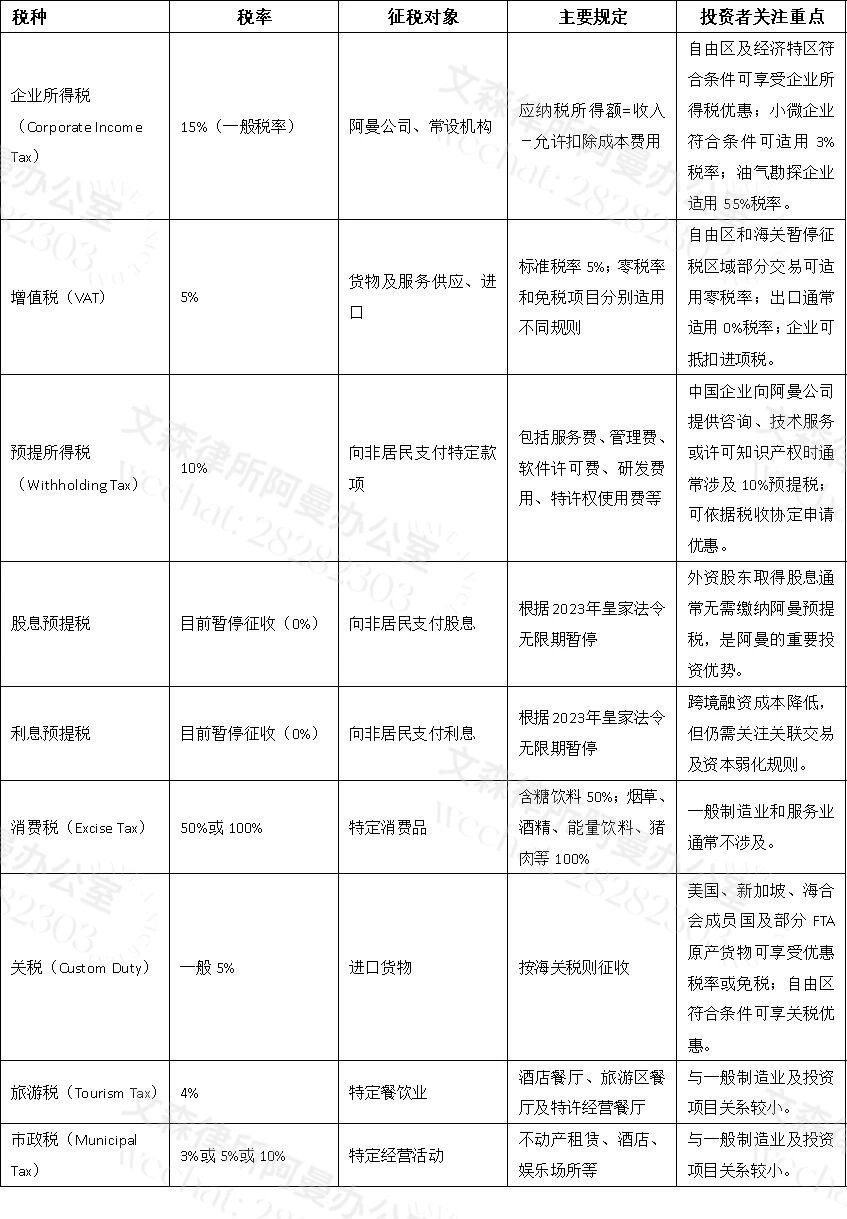
阿曼主要税种概览
三、实务提示
对于中国投资者而言,阿曼税制具有以下特点:
1. 利润汇回较为便利:股息和利息预提所得税目前均暂停征收,利润汇回税负较低。
2. 跨境服务需重点规划:中国母公司向阿曼子公司收取咨询费、管理费、技术服务费、软件许可费等,通常涉及10%的预提所得税,可结合《中阿曼避免双重征税协定》分析是否适用优惠待遇。
3. 自由区优势明显:符合条件的自由区和经济特区企业可享受企业所得税、关税和增值税等方面的优惠,是制造业、物流业和出口导向型项目的重要税务筹划工具。
4. 税务合规要求完善:企业需按规定完成企业所得税、增值税及预提税申报,关联交易应遵循独立交易原则,并根据BEPS及国别报告(CbC)要求履行相关义务。
四、应用案例
做油气生产公司的材料供应商,阿曼大陆区注册的贸易公司,该公司适应税率如何?
商业模式:中国采购 → 阿曼大陆区(Mainland)贸易公司进口 → 向PDO、OQ、Occidental、BP、CCED、Petroleum Development Oman等油气生产企业销售工业材料、设备或耗材。
该贸易公司税务适用,与油气开采企业本身不同,属于普通贸易企业(General Trading / Industrial Materials Supply),而不是油气勘探、开采企业。该公司主要涉及如下税务种类:
1.企业所得税(Corporate Income Tax):15%
对贸易利润征收15%企业所得税。55%税率仅适用于油气勘探及生产企业,不适用于材料供应商。
2.增值税(VAT):通常5%
大多数向油气企业销售材料、设备及普通工业用品适用5%增值税。
3.进口关税:一般5%
从中国进口货物通常征收5%关税,除非适用自由贸易协定或其他豁免政策。
4.股息预提税:0%(暂停)
向中国股东分配股息,目前无需缴纳阿曼股息预提所得税。
5.服务费预提税:10%
若向中国母公司支付管理费、咨询费、技术服务费、软件许可费等,通常需代扣10%预提所得税,可结合中阿税收协定分析优惠。
补充分析:油气开采公司的材料供应商VAT适用?
第一类:普通工业品贸易
- 阀门(Valve)
- 法兰(Flange)
- 管件(Pipe Fittings)
- 电缆(Cable)
- 泵(Pump)
- 轴承(Bearing)
- 劳保用品(PPE)
- 化工辅料
- MRO物资
- 建筑材料
一般适用5% VAT。
第二类:直接用于上游油气勘探、开发、开采、生产、输送等符合《增值税法》规定的交易
例如:
- 钻井服务(Drilling Services)
- 地震勘探(Seismic Services)
- 上游油田设备及特定物资
- EPSA/JOA项下特定交易
在满足法律规定条件(包括供应商及客户资格)时,可适用0% VAT。
注释:
1.Doing business in Oman 2025, KPMG
2.Doing business in Oman 2025, a tax and legal guide, PWC
来源:文森律师事务所
作者:马蕾蕾Mandy,文森律师事务所、阿曼办公室主任